報酬の決め方とお支払い: 顧問料は月額2万円から、申告書だけの依頼も受けます
この記事は2026年11月15日時点の情報です。
当事務所の顧問料(毎月お支払いいただく継続の報酬)は、料金のページにあるとおり、月額2万円(税込2.2万円)からです。実際の顧問料は、この金額を出発点に、お客様ごとに個別に調整します。また、最初から顧問契約を結ぶ必要はありません。まず確定申告書の作成だけを単発で依頼していただき、仕事の進め方を見たうえで顧問契約を考えていただく流れを想定しています。
無料相談から顧問契約までの流れと、顧問料の決まり方を次の図にまとめました。
月額2万円は出発点の金額です
料金ページなどに書いている「月額2万円〜」は、顧問料の出発点の金額です。お客様の事業や依頼の中身を伺ってから、この金額をもとに個別に調整します。
調整では、当事務所が直接の作業にかける時間を見積もります。見積もりの材料は、売上高、年間の仕訳の数(レシートや通帳の明細の数)、作成する申告書や帳票の数などです。主な要因は料金シミュレーションで選べるので、年間の費用の目安を試してみてください。
顧問料が変わるのは、たとえば次のような場合です。事業が広がり、最初に見積もった時間を大きく超える対応が続くようになったときは、顧問料の見直しをご相談します。反対に、初年度から状況が大きく変わらず、毎年決まった作業で進められるようになって、実際の作業時間が見積もりより少なくなったときは、顧問料を下げることもあります。どちらも、お客様と相談しながら決めます。
また、当事務所がお願いした提出期限を過ぎて資料が届き、急いで対応する手間がかかったときは、その分の報酬をご請求することがあります。その場合も、納税の予定など資金繰りに影響が出ない範囲で、分けてご請求します。
顧問料は、必ず見積書をお出しし、お客様と当事務所の双方が合意してから契約を始めます。顧問料の割引などの条件も、このときに合意します。いつから支払いが始まるかも、契約の前に確かめていただきます。契約の後に顧問料を変えるときも、見積書をお出しして合意してから変えます。どの月から変えるかも、そのときに決めます。
金額を先に小さく見せて、契約の後に積み上げることはしません。含まれる業務と別にかかる報酬を、この記事と料金ページに書いています。
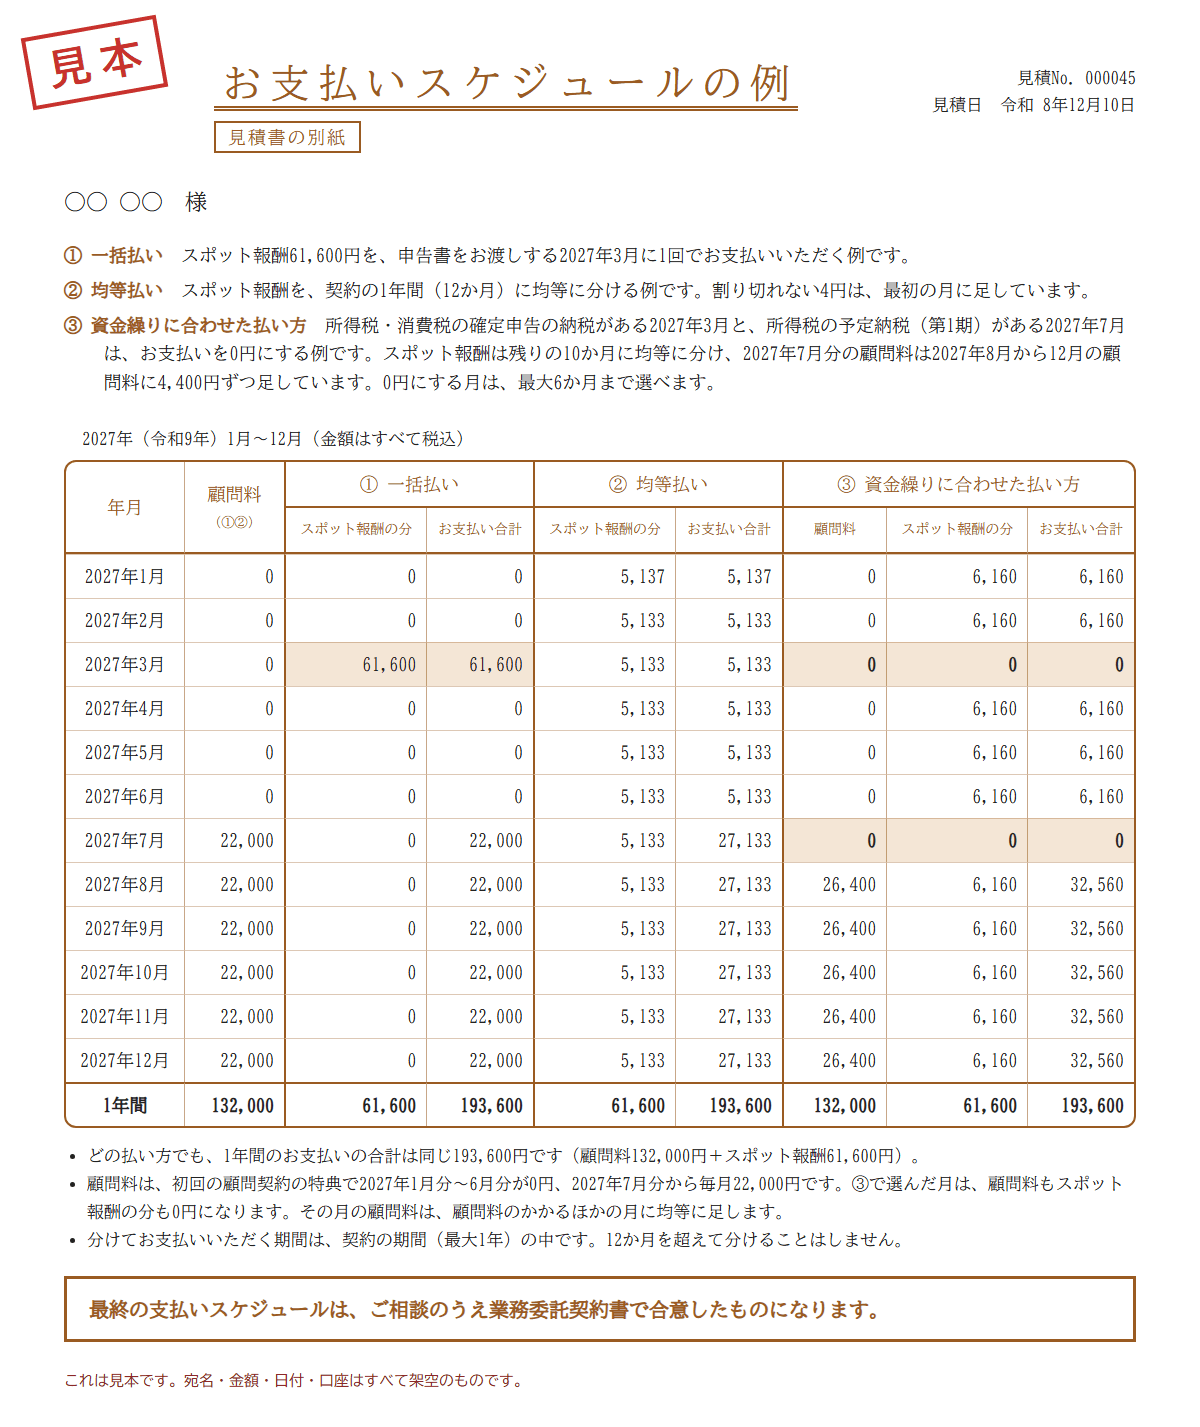
見積書は、たとえば次のような形でお出しします。宛名と金額は架空の例です。見積書の様式は、実際にお出ししている請求書・領収証の様式にそろえています。
見積書の本体では、表を2つに分けています。1つ目は、申告書の作成などの1回分の報酬(スポット報酬)の表です。2つ目は毎月の顧問料の表で、いつの分から毎月いくらお支払いいただくかを書きます。2つの表の金額は、1つの合計にはまとめません。お支払いの時期が違う報酬を1つの合計にすると、一部の金額が合計から外れて見え、いつから毎月いくら払うのかを取り違えやすくなるためです。
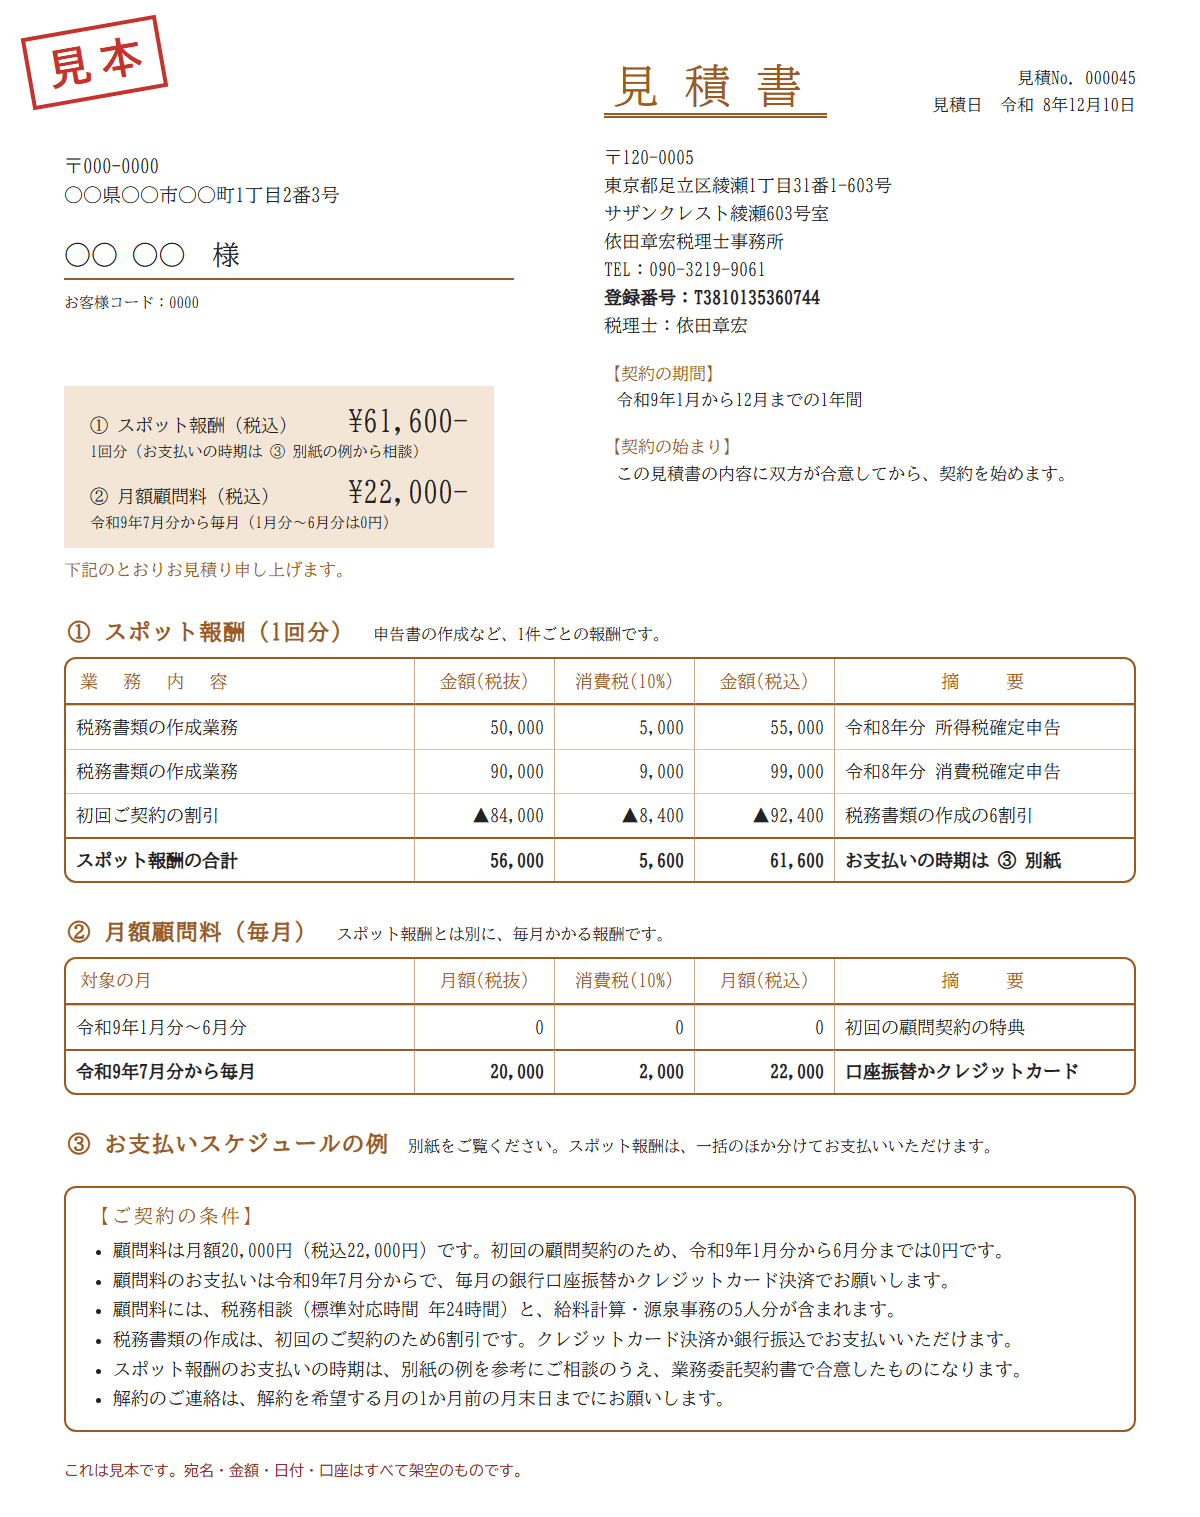
スポット報酬は、1回で払うと大きな金額になることがあります。そこで、お支払いの時期はご相談のうえで決めます。見積書に付ける別紙は、次の3つの払い方を月ごとの表にしたものです。
- 一括払い: スポット報酬を1回でお支払いいただきます
- 均等払い: スポット報酬を、顧問料をお支払いいただく契約の期間(1年間なら12か月)に均等に分けます。顧問契約がない場合は、ご相談で決めた回数に分けます
- 資金繰りに合わせた払い方: 均等払いの月のうち、納税の月など選んだ月(最大6か月)は、顧問料もスポット報酬の分も0円にして、お支払いを休みます。スポット報酬は残りの月に均等に分け、休んだ月の顧問料は、顧問料のかかるほかの月に均等に足します
分けてお支払いいただく期間は、契約の期間(最大1年)の中です。12か月を超えて分けることはしません。どの払い方でも、1年間のお支払いの合計は同じです。最終の支払いスケジュールは、ご相談のうえ業務委託契約書で合意したものになります。3つの払い方は、料金シミュレーションでも月ごとに並べて比べられます。
顧問料に含まれるもの、別にかかるもの
顧問料には次の2つの報酬が含まれています。
- 税務相談の標準対応時間(年24時間)
- 給料計算と源泉事務(給与から差し引く所得税の計算と納付の手続)の5人分(年間)
税務相談が年24時間を超えるのは、何か特別な事情で、密な相談が必要になっている場合だと考えています。その場合は、別にスポット報酬をいただけるかどうか、ご相談させていただきます。
一方で、確定申告書や法人税申告書などの税務申告書の作成は、顧問料とは別に「スポット報酬」(1件ごとの報酬)がかかります。給料計算・源泉事務の5人を超える分や、記帳代行(帳簿の入力の代行)も、料金表の金額が別にかかります。年間でいくらになるかは、料金ページの料金シミュレーションで目安を確かめられます。
最初は申告書の作成だけの依頼で構いません
スポット報酬は、単発で税務申告書の作成を依頼する場合の報酬です。顧問契約を結ばずに、申告書の作成だけを依頼できます。料金表の目安は、個人の所得税が1申告3.6万円(税込3.96万円)から、消費税が1申告9万円(税込9.9万円)からです。法人の法人税(法人事業税を含む)は1申告13.5万円(税込14.85万円)からです。個々の状況で見積金額は変わるため、契約の前に正式な見積書でご確認いただきます。
申告書の作成を通して、資料のやりとりの仕方や説明の分かりやすさを見ていただけます。そのうえで、年間を通した相談や給料計算も任せたいと思われたら、顧問契約をご検討ください。最初から顧問契約を探している方も、月額2万円を出発点に、事業の中身を伺いながら金額を決めます。
初めて契約する方の条件
初めて契約する方には、料金のページにあるとおり、次の2つの条件を設けています。期間を限ったキャンペーンではなく、常に設けている条件です。
1つ目は、初回のご契約の6割引です。初回のご契約に限り、税務申告書の作成(所得税・法人税・消費税)の報酬を、正式な見積金額から6割引きします。記帳代行と給料計算・源泉事務は割引の対象外です。たとえば、個人の所得税の確定申告の見積金額が5万円(税込5.5万円)なら、3万円を引いて2万円(税込2.2万円)になります。
2つ目は、顧問料の最初の6カ月0円です。初回の顧問契約に限り、最初の6カ月間は顧問料をいただきません。スポット報酬の6割引と併せて使えます。
先に申告書の作成だけを6割引でご依頼いただいた方が、後から顧問契約を結ぶ場合も、顧問料の最初の6カ月0円を使えます。
なお、この2つの条件は、長くお付き合いいただきたいという考えから設けています。無料相談の段階で当事務所では十分に対応できないと分かった場合は、お引き受けをお断りするか、別の方法をご提案します。
解約の連絡の期限
0円の6カ月間に、仕事の進め方に納得できなければ、解約できます。解約のご連絡は、解約を希望する月の1か月前の月末日までにお願いしています。このため、5カ月目の末日までにご連絡いただければ、顧問料を一度もお支払いいただかずに解約できます。6カ月目にご連絡いただいた場合は、7カ月目の顧問料がかかります。解約の連絡の期限は、料金のページの月額顧問料の欄にも書いています。
支払方法
スポット報酬と着手金(見積りの幅が大きい申告で前払いいただく報酬)は、クレジットカード決済か銀行振込でお支払いいただけます。銀行振込の振込手数料は、当事務所の負担で構いません。月額顧問料は、銀行口座振替か、クレジットカードの毎月払いでお支払いいただきます。支払方法は、特定商取引法に基づく表記にも載せています。
当事務所はインボイス登録(適格請求書発行事業者の登録)をしています。請求書は適格請求書で、登録番号はT3810135360744です。登録の内容は、国税庁の適格請求書発行事業者公表サイトの検索結果で確かめられます。
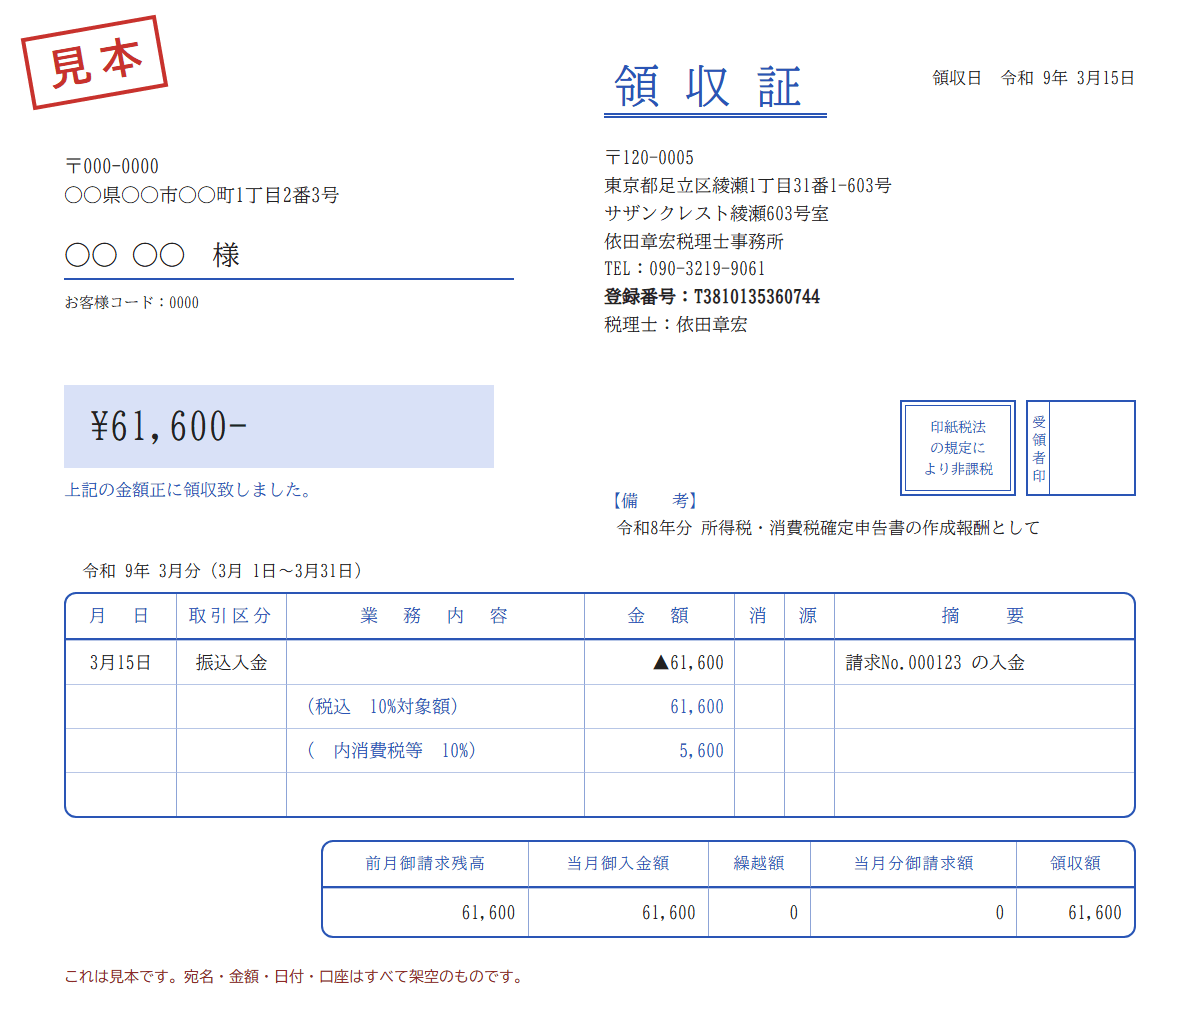
国税庁は、適格請求書(インボイス)に書く事項として、登録番号や取引年月日など6つを挙げています[1]。そのうち税率に関わるのは、「10%・8%それぞれの対象となる対価の総額及び適用税率」と「10%・8%それぞれの消費税額等」です。次の見本では、「10%対象額」と「内消費税等」の行がこの2つにあたります。この請求書の見本は、上の見積書の例で、スポット報酬を3月に一括払いでお支払いいただく場合のものです。
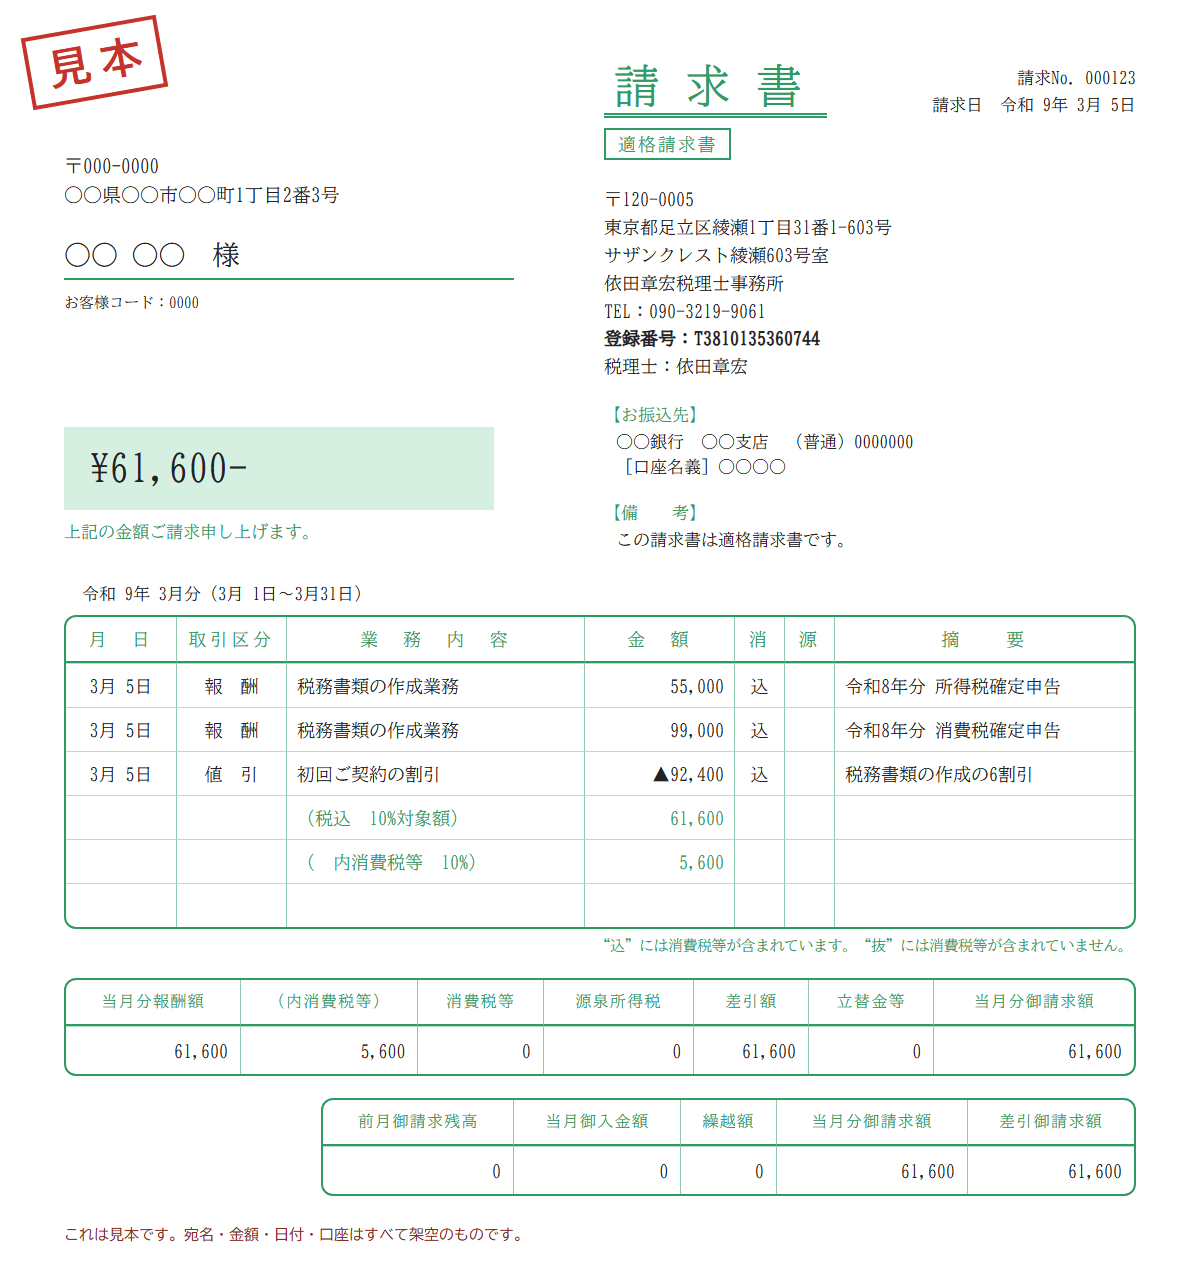
お支払いいただいた分の領収証は、次のような様式です。
無料相談で、金額のことも聞いてください
無料相談では、申告書の作成だけを頼んだ場合の見積りの考え方や、顧問契約にしたときに金額をどう決めるかを、お客様の事業に当てはめてご説明します。気になる点は、そのまま聞いてください。
無料相談は、初回から3回目まで原則無料です。1回あたり最大80分で、たとえば次のように進めます。
- 初回: ご相談の内容を伺います
- 2回目: 詳しいご提案と、お見積りをご説明します
- 3回目: 必要な場合に、見積りをし直してご説明します
相談の形式は、対面・電話・オンラインから選べます。特にご希望が無ければ、Google Meet(オンライン会議)で行います。無料相談のあとに、契約を無理にお勧めすることはありません。
初めての方は、予約フォーム(Googleカレンダー)から無料相談をお申し込みください(対面を希望する場合は、フォームに書き添えてください)。
本記事は2026年11月15日時点の当事務所の料金に基づく説明です。料金は改定することがありますので、最新の内容は料金ページと見積書でご確認ください。
情報の基準日と参考文献
情報の基準日: 2026年11月15日