当事務所がお渡しする書類: 期中の試算表から、決算報告書と電子申告の控えまで
この記事は2026年11月13日時点の情報です。
当事務所がお渡しする書類は、2つの時期に分かれます。1つは顧問契約の期中で、その時点までの数字をまとめた試算表と経営分析資料をお渡しします。もう1つは決算と申告が終わったあとで、その年の決算書や申告書の控えなどを一式にまとめてお渡しします。銀行から決算書を求められたとき、翌年の計画を考えるとき、税務署から問い合わせがあったときに、手元で確かめられるようにするためです。
この記事では、実際にお渡しした書類を、会社(法人)の例と個人事業の方の例で紹介します。どちらのお客様にも了承をいただいたうえで、お名前・住所・金額などの数字はすべて黒く塗りつぶしています。数字の欄は、塗りの長さから桁数が分からないよう、列ごとまとめて塗りました。グラフは実物を載せず、架空の数字で描き直しています。
期中と、決算・申告のあと
下の図は、お渡しする書類を時期ごとに並べたものです。決算と申告のあとにお渡しする一式は、表紙と4つの書類でできています。PDFでお渡しし、紙に印刷して1冊に綴じた冊子も無料でお作りします。申告書の作成だけをご依頼の方にも、この一式をお渡しします。
顧問契約の期中: 試算表と経営分析資料
顧問契約のお客様には、必要に応じて、毎月、四半期に一度、または半期に一度、試算表をお渡しします。試算表は、その時点までの売上や経費、預金などを勘定科目(売上高・仕入高・給料など、取引を分ける項目)ごとに集計した表です。決算を待たずに、今年がここまでどう進んでいるかを確かめられます。
期中の試算表も、決算のときにお渡しする経営分析資料(このあとの「2 経営分析資料」で紹介します)と同じ様式でお出しします。期中でも、グラフや経営分析表で、前の年と比べた動きを見られます。
試算表は、補助科目ごとの内訳も出せます。補助科目は、勘定科目をさらに細かく分ける項目です。たとえば売上高を得意先別に、仕入高を仕入先別に分けます。販売費及び一般管理費も、管理が必要なものは区分別に分けられます。下の図は、会社の例の試算表で、売上高の下に得意先別の補助科目が並んでいます。得意先の名前の欄はまるごと塗りつぶしています。
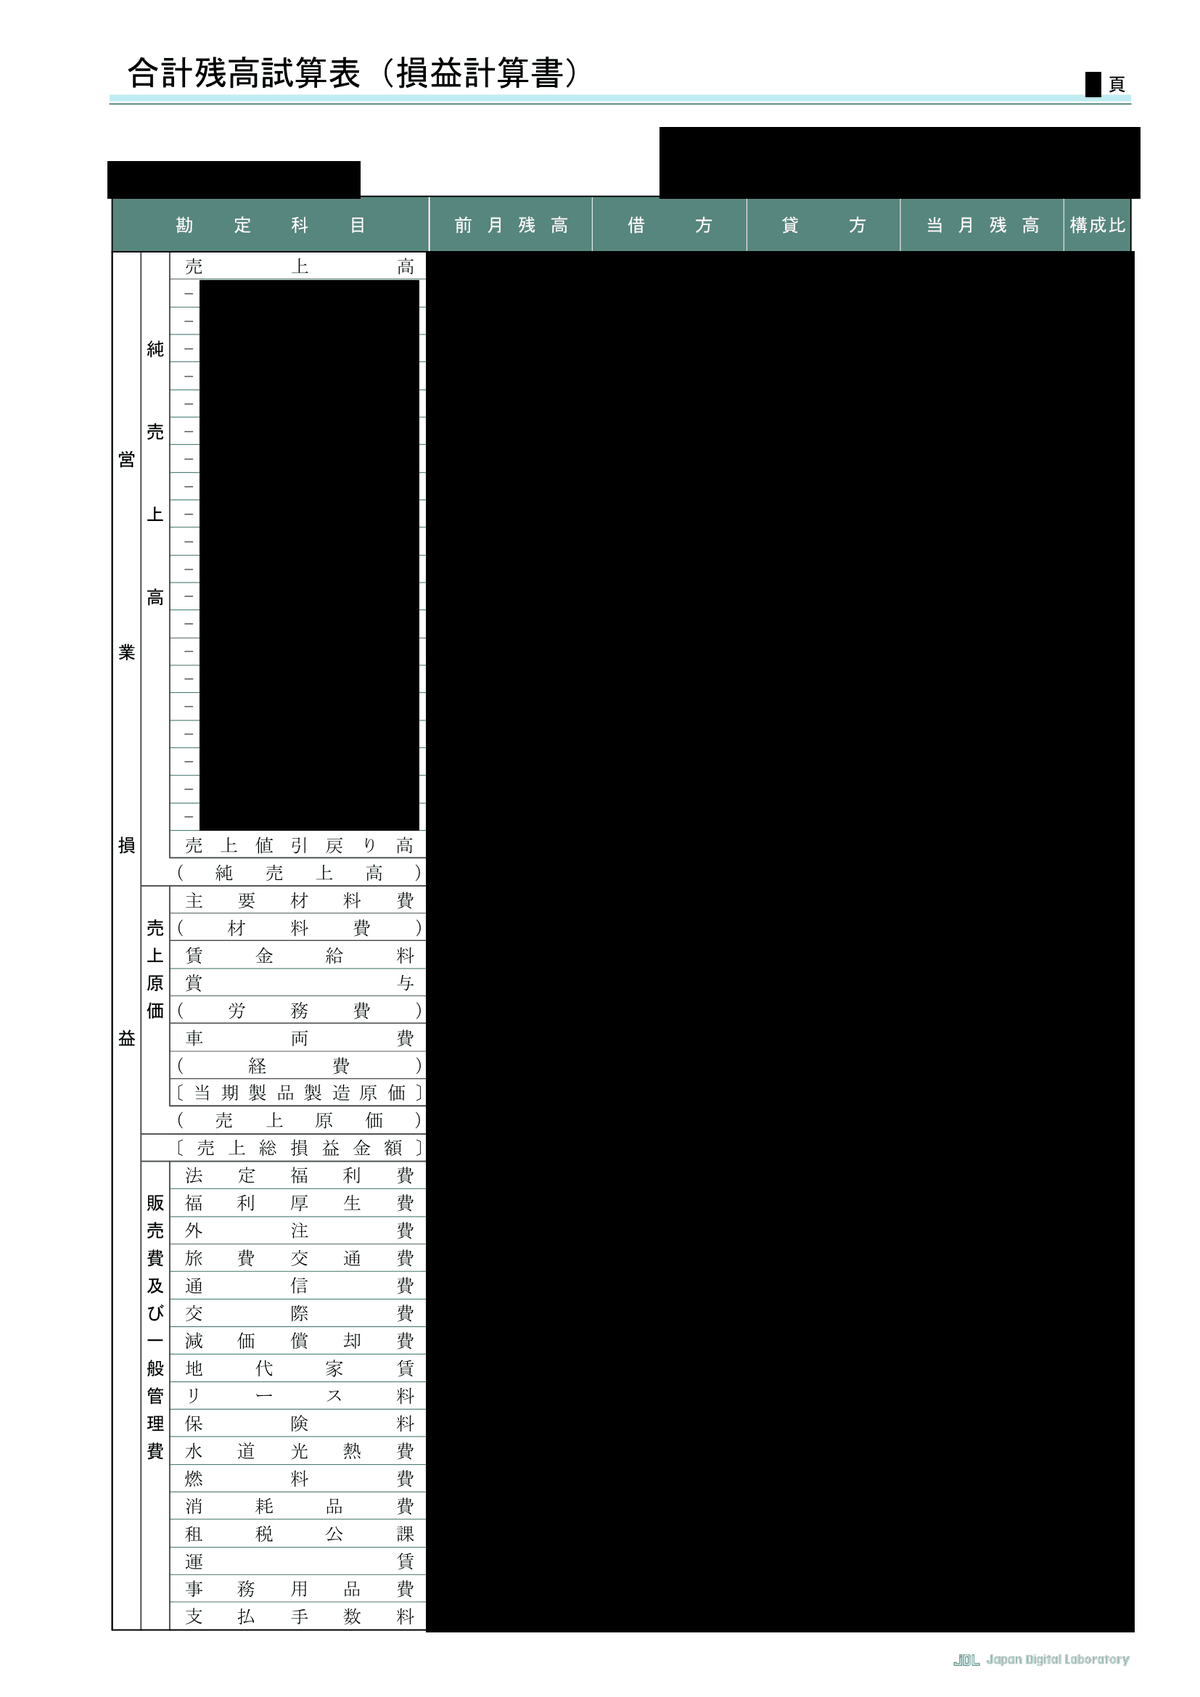
試算表をどの頻度でお出しするかは、顧問契約の内容に合わせて決めます。顧問料の決め方は「報酬の決め方とお支払い」で説明しています。
決算と申告のあとの表紙
表紙には、宛名と、綴じた書類の一覧を載せています。会社の例では、電子申告終了報告書の欄に「法定調書・給与支払報告を含む」と書き添えています。法定調書は給与などを支払った側が税務署に出す書類で、給与支払報告書は従業員の住んでいる市区町村に出す書類です。この会社は給与を払っているので、2つの控えも入れています。
1 決算報告書: その年の決算書
1つ目は、その年の決算書です。貸借対照表(決算日の時点の財産と借入れの一覧)と損益計算書(1年間の売上と経費、利益の計算)が中心です。会社の場合は、資本金や利益の積み立てがどう動いたかを示す株主資本等変動計算書も付けます。製造業などでは、製品を作るのにかかった費用をまとめた製造原価報告書も入ります。
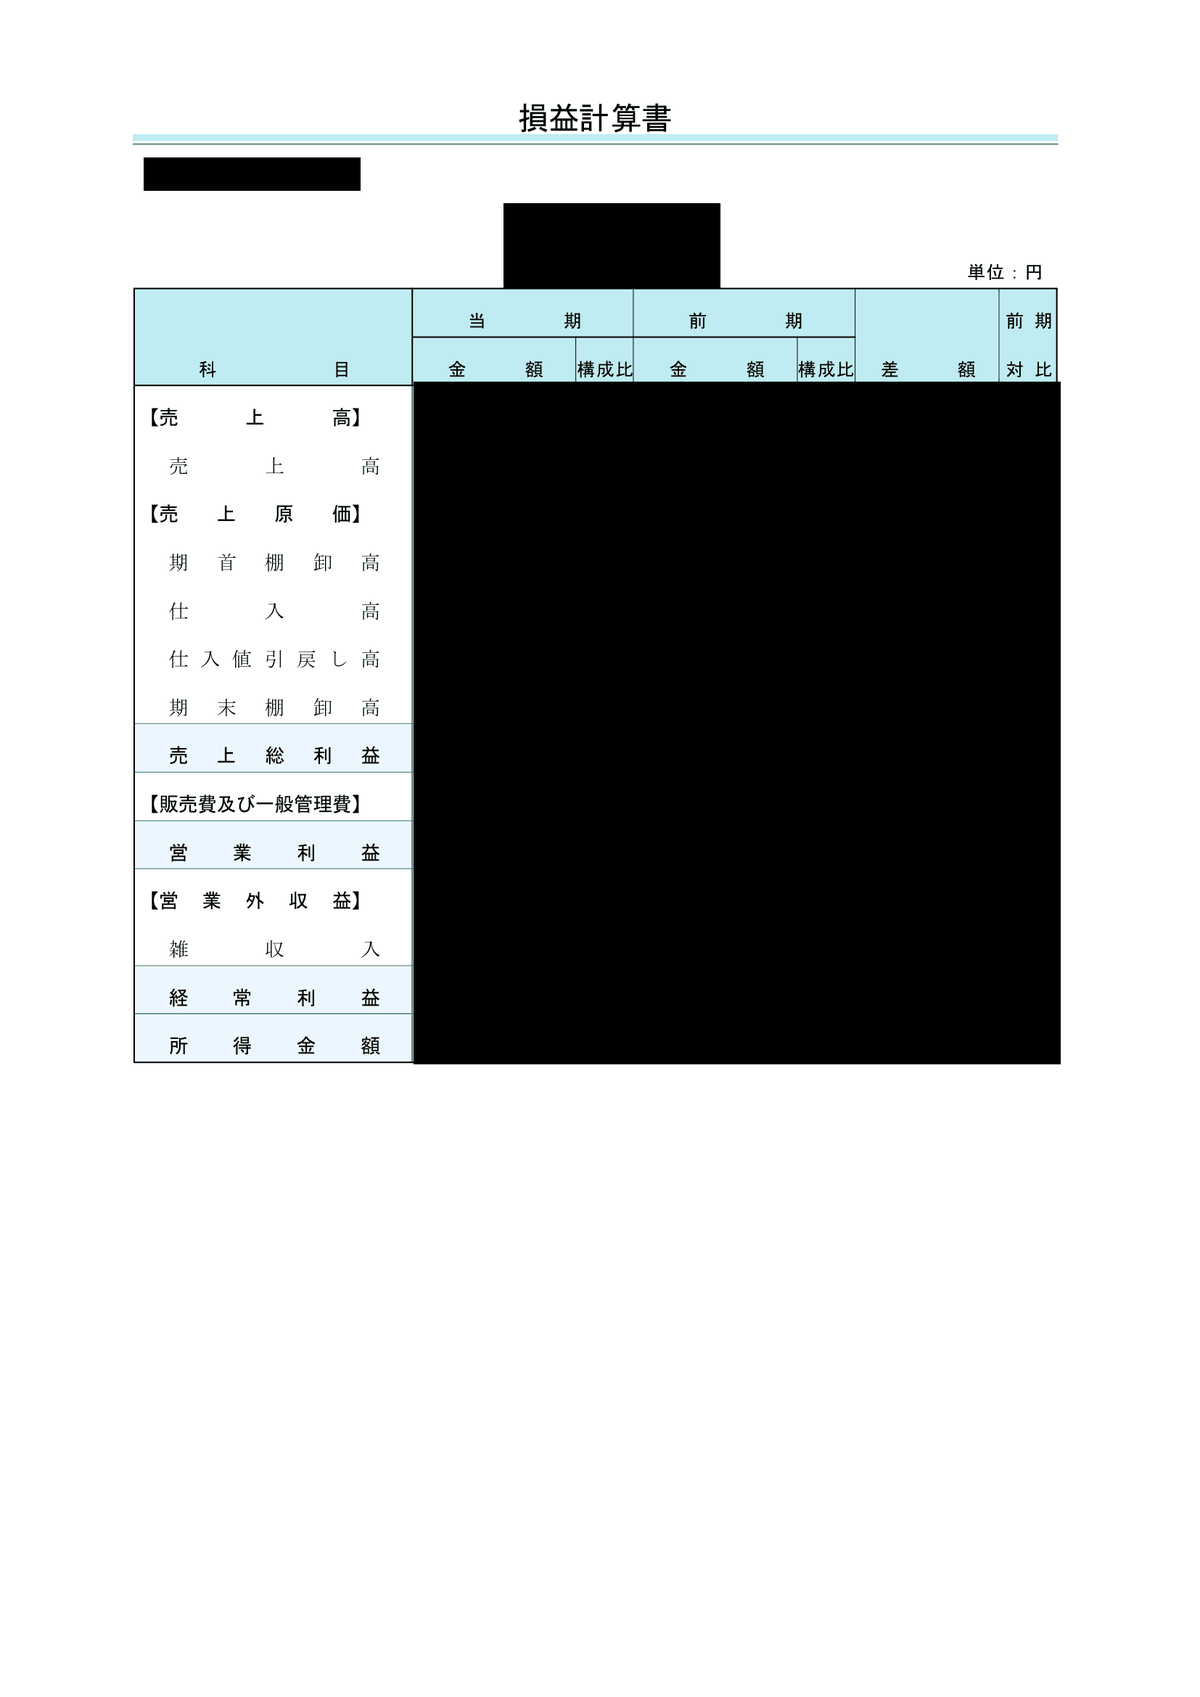
個人事業の方の例では、決算書を前の年の数字と並べた形でお作りしました。下の損益計算書は、科目ごとに「当期」「前期」の金額と構成比、その差額と前期対比を並べています。売上や経費のどこが前の年から動いたのかが、1ページで分かります。
2 経営分析資料: 数字の変化をグラフと指標で見る
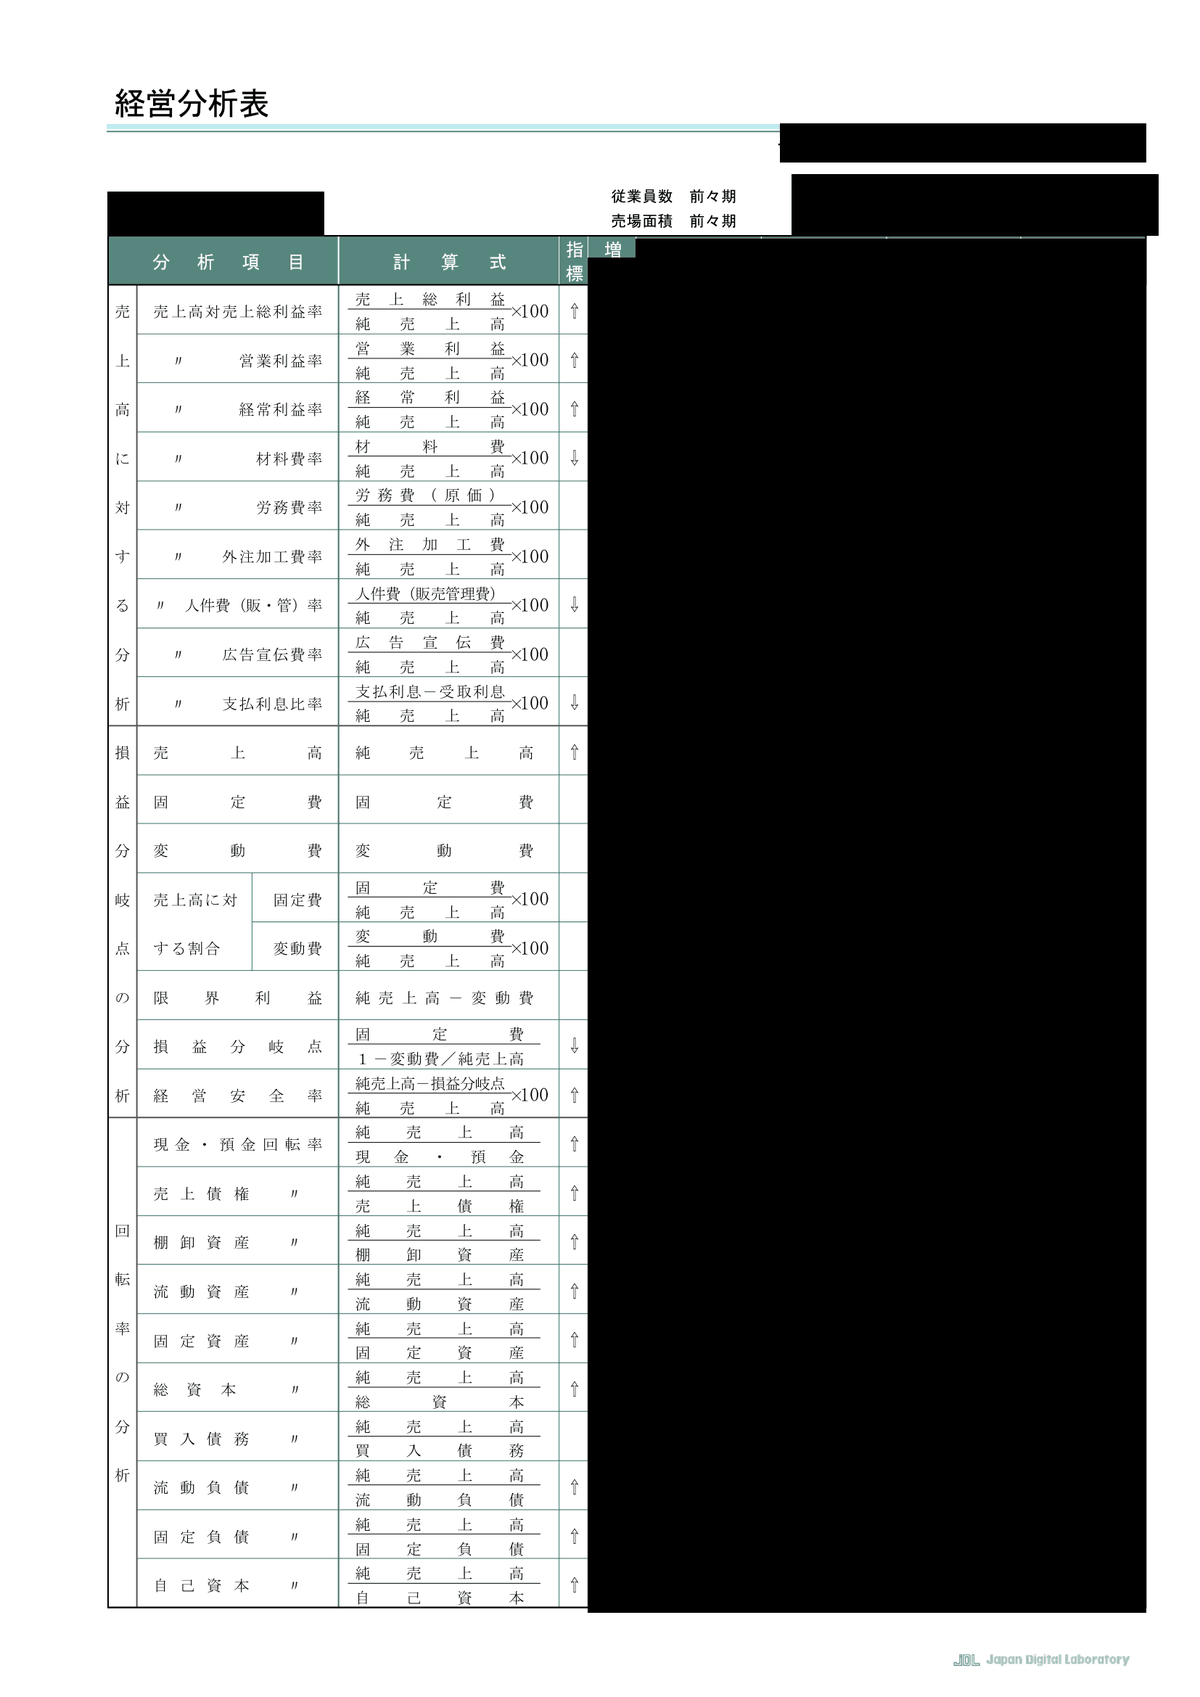
2つ目は、決算の数字をグラフや指標に直した資料です。表紙に、中身の一覧を載せています。会社の例では、総合財務分析表、財務グラフ、経営分析表、資金繰実績表、合計残高試算表、変動損益計算書の順です。
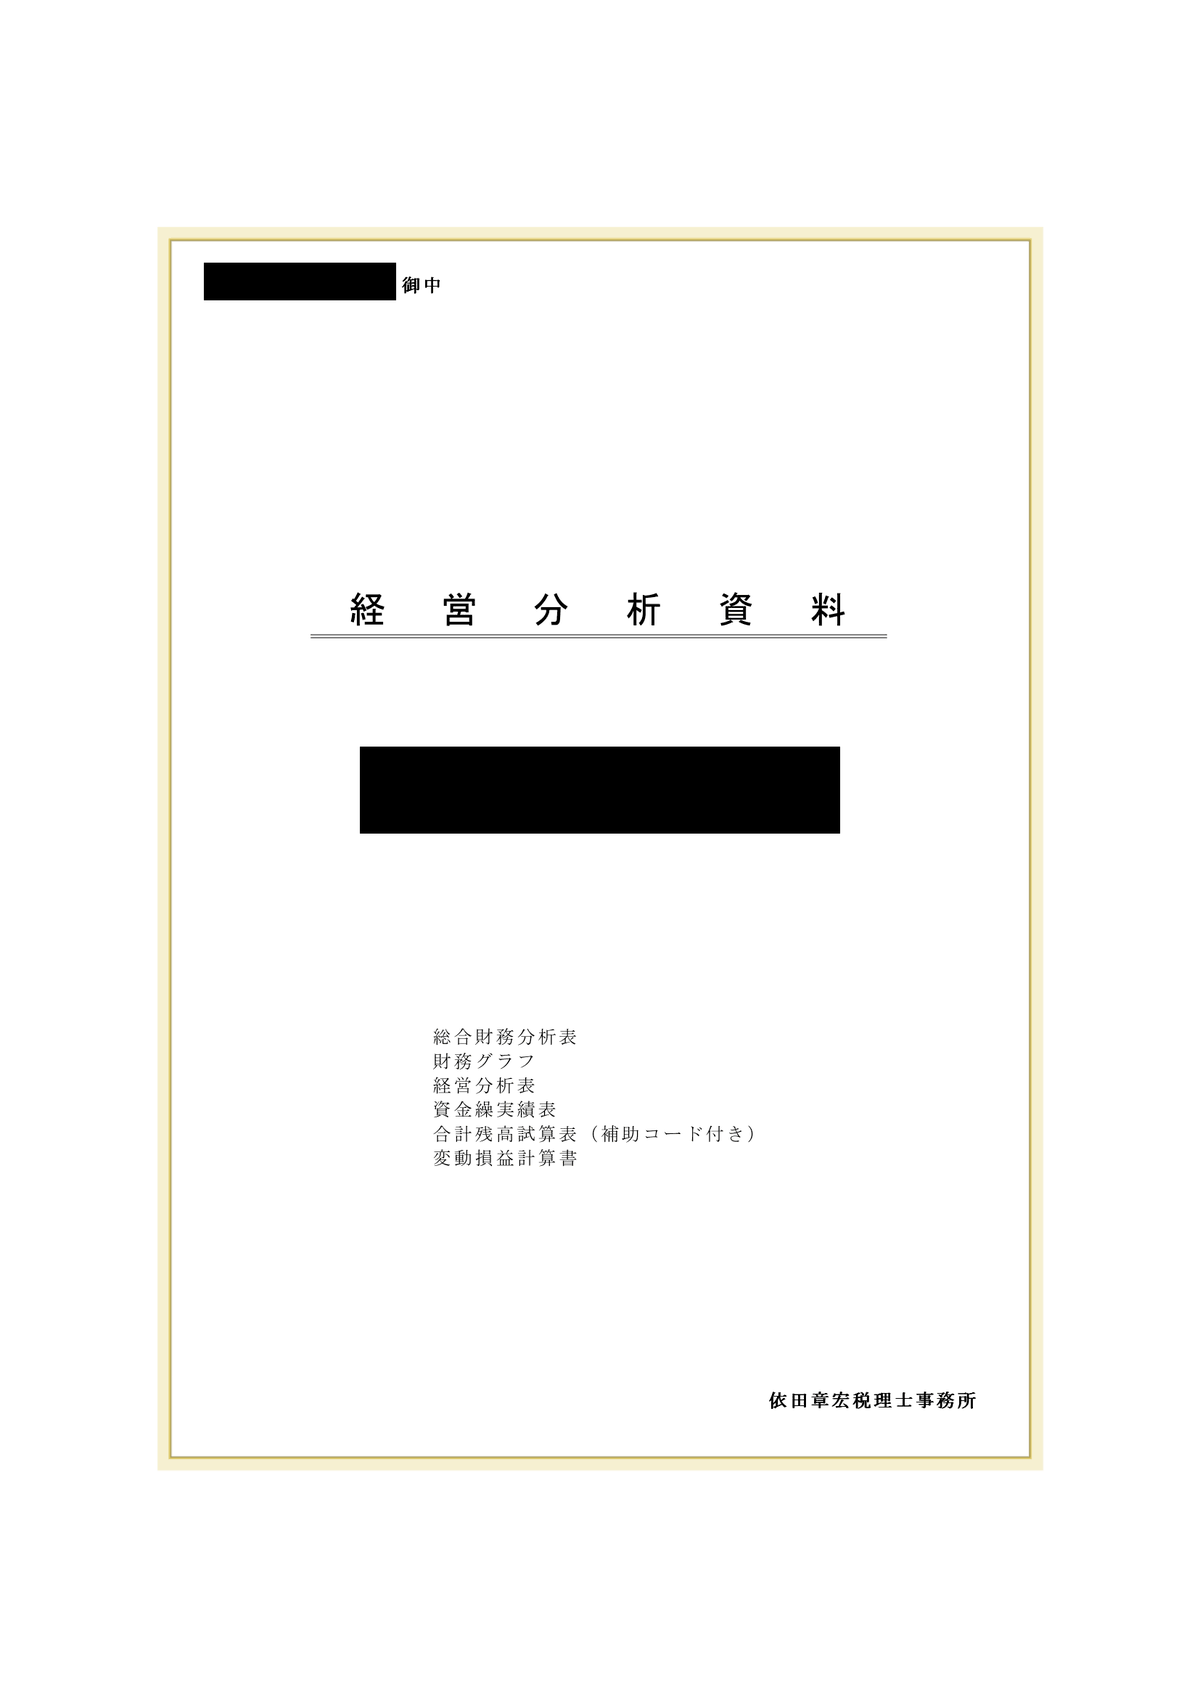
ここからは、この資料で何が読み取れるかを、4つのページで紹介します。グラフは、棒の高さや目盛りからお客様の数字が推し量れてしまうため、実物は載せていません。同じ見方のグラフを、架空の数字で描き直しました。
前の年と比べる
下のグラフは、売上高に対して、売上原価・販売費及び一般管理費・利益がどれだけを占めたかを、前の年と今年で並べたものです。売上が同じくらいでも、経費の割合が増えれば利益は減ります。2本の棒の色の割合を見比べると、売上のうち経費と利益の割合がどう変わったかが分かります。下の見本では、売上が少し増え、販売費・一般管理費が減ったため、利益の割合が上がっています。
季節の波をならして、流れを見る
季節によって月ごとの売上に波がある事業では、1カ月だけを前の月と比べても、流れが良くなっているのか悪くなっているのかが分かりにくいものです。下のグラフは「移動年計」という見方で、各月の時点で、その月までの12カ月分の売上と経費を合計して並べています。どの月の数字も1年分の合計なので、季節の波がならされて、事業の流れが見やすくなります。実際の資料では、売上と経費・利益を月ごとの棒で並べています。下の見本は、売上だけを取り出して、2年分の月ごとの売上と移動年計を1つのグラフに重ねたものです。括弧で囲んだ12カ月の売上の合計が、その右端の月の年計になります。年計は月の売上と同じ目盛りで比べられるよう、12で割った1カ月あたりの線にしています。年計の線は、その月の売上が前年の同じ月より多ければ上がり、少なければ下がります。
赤字にならない売上高を知る
経費には、売上に合わせて増える経費(変動費。材料や仕入れなど)と、売上にかかわらずかかる経費(固定費。家賃や人件費など)があります。損益分岐図表は、その2つから、利益がちょうどゼロになる売上高(損益分岐点)を示しています。実際の資料の説明欄には、売上高が損益分岐点を大きく上回っていれば、経営の余裕度が高いと書かれています。言い換えると、今の売上高と損益分岐点の差が大きいほど、売上が多少落ちても赤字になりにくい、ということです。下の見本では、損益分岐点が6,000千円、今の売上高が8,000千円なので、売上が25%落ちて、ようやく利益がゼロになります。
3期分の指標を並べる
経営分析表は、売上高に対する利益の割合(利益率)や、資産が売上を生む回転の速さなどの指標を、前々期・前期・当期の3期分並べた表です。1年分の数字だけでは良し悪しが分かりにくくても、3年並べると、どの指標が上がっているか、下がっているかが分かります。
3 電子申告終了報告書: 提出した申告書の控え
3つ目は、電子申告で提出した申告書などの控えです。当事務所は、税務署への申告をe-Tax(国税の電子申告の仕組み)で行っています[1]。報告書は手続きごとに表紙を付けて分けています。会社の例では、法人税(都の法人事業税などを含む)、消費税、源泉所得税の納付、法定調書、給与支払報告書の5種類の手続きに分かれています。個人事業の方の例では、所得税と消費税の2つです。
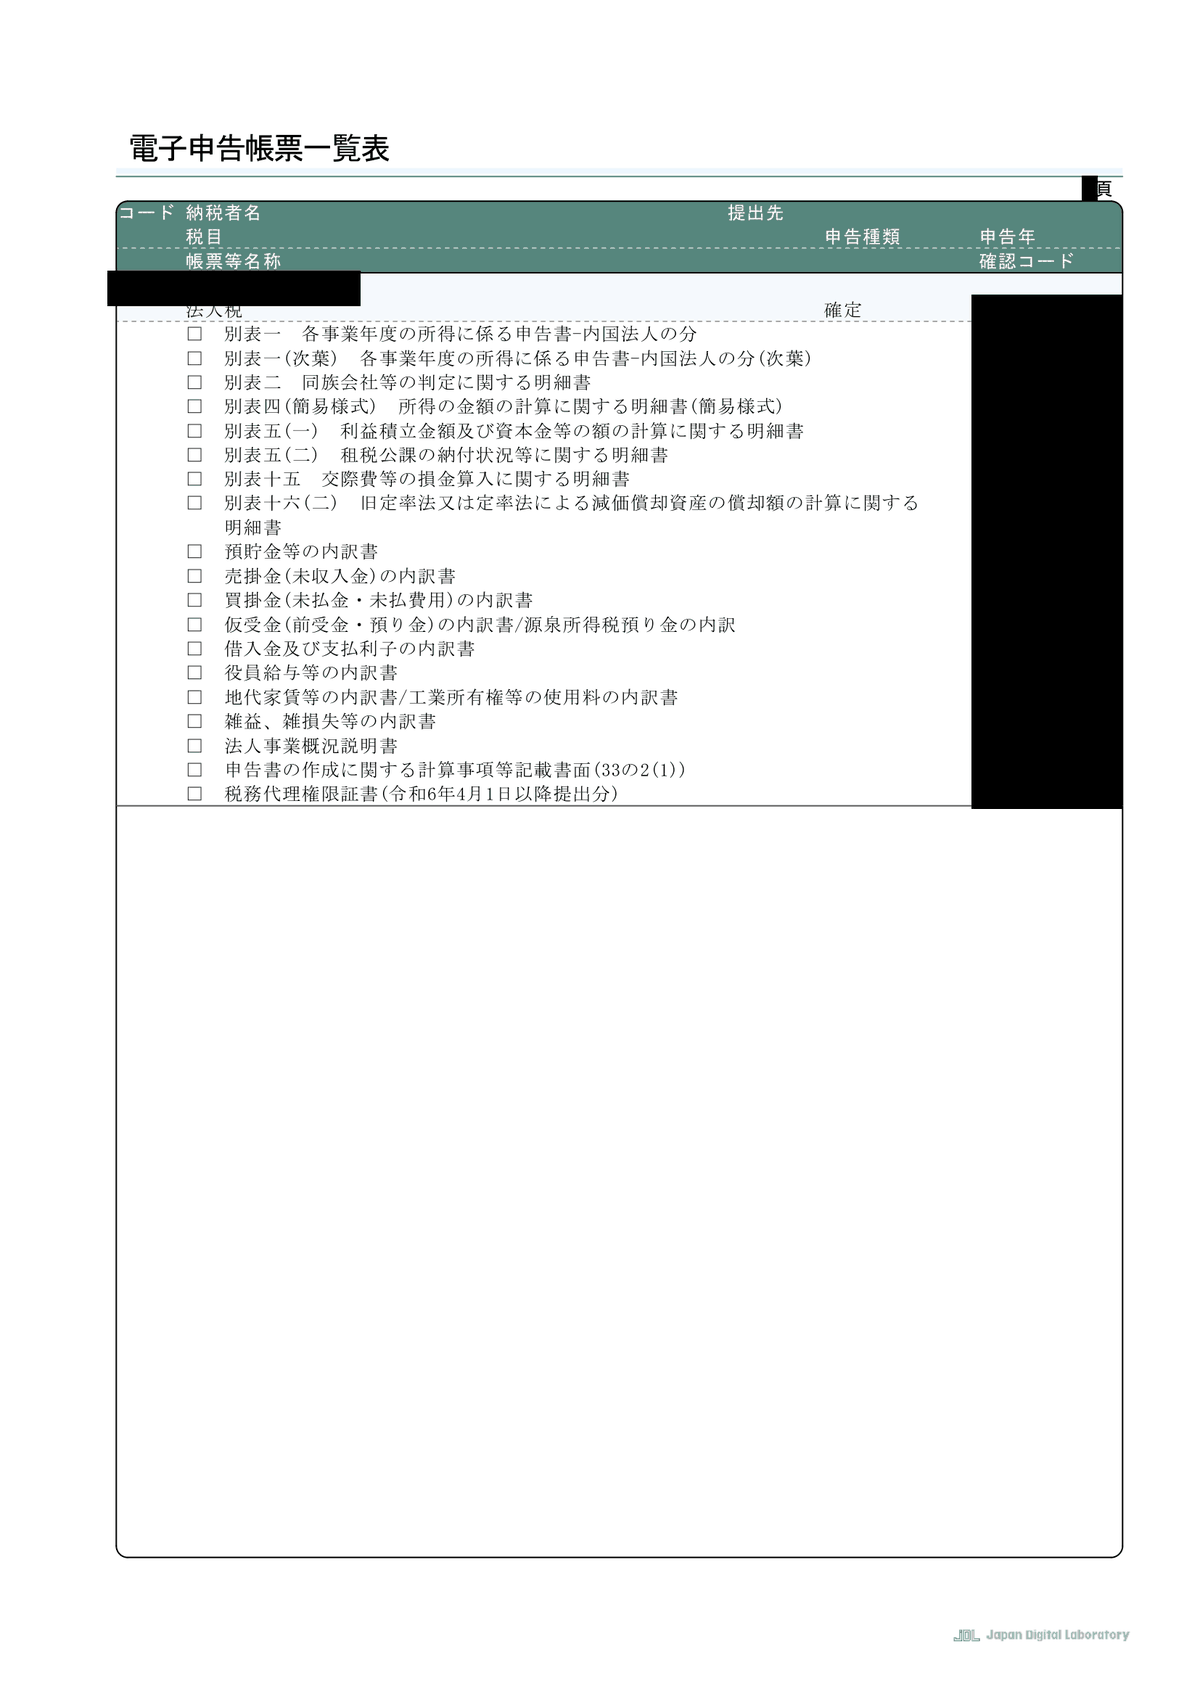
それぞれの手続きの最初には、電子申告で送った書類の一覧(電子申告帳票一覧表)を付けています。申告書の本体のほかに、どの明細書や内訳書を一緒に送ったかが分かります。
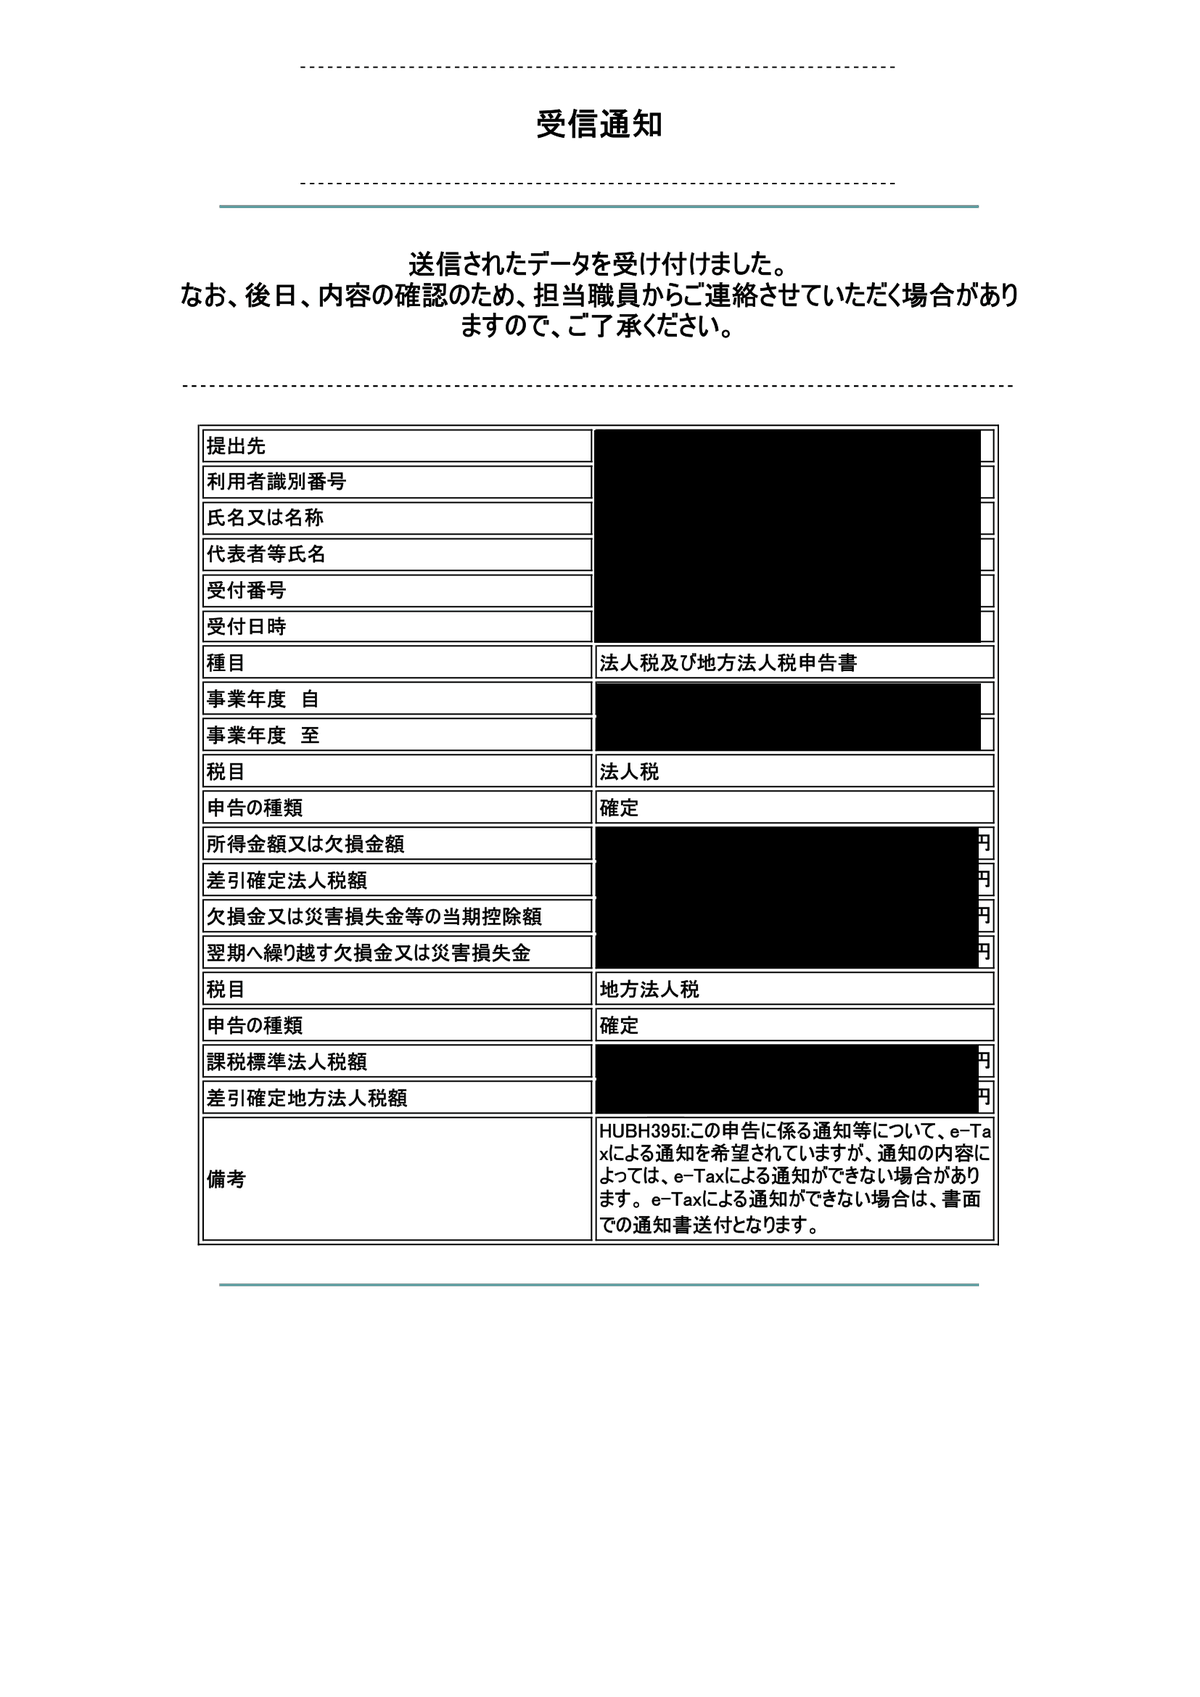
そのあとに、送った申告書の控えが続きます。手続きの最後には、税務署がデータを受け付けたことを示す「受信通知」を入れています。受信通知は、e-Taxのメッセージボックスに届くお知らせで、提出先・受付番号・受付日時と、申告した税額などが載っています。税金を口座からの引き落とし(ダイレクト納付)で納めた手続きでは、引き落としの受付と完了のお知らせも入ります。
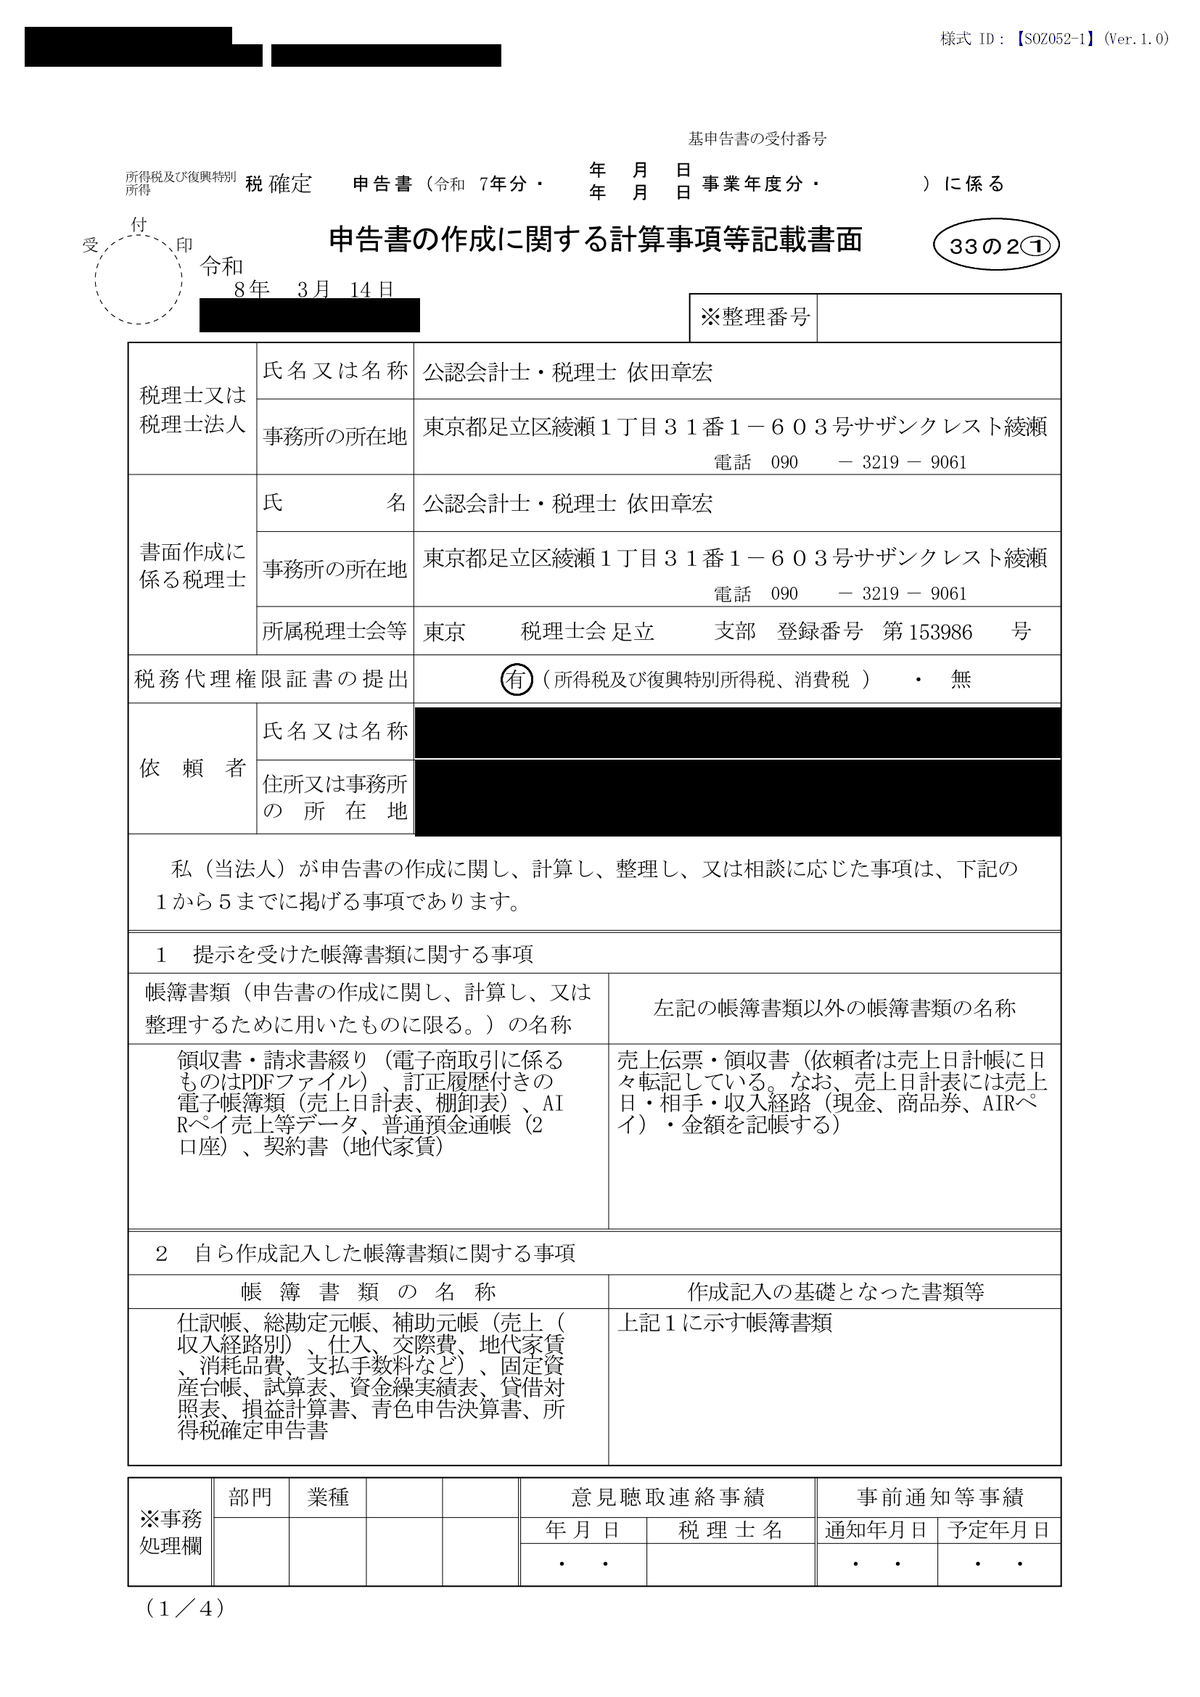
顧問契約のお客様の申告書には、税理士がどの帳簿を見て、何をどう確かめたかを書いた書面(計算事項等を記載した書面)を添えています[2]。その書面の写しも、この報告書に入ります。下の図は、個人事業の方の申告書に添えた書面の第1面を、お名前・金額などを伏せて載せたものです。書面の中身は「税務調査に備える: 税理士が確かめた内容を申告書に添える制度」で説明しています。この書面を添えると税務調査の前に何が起きるかも、同じ記事に書きました。
4 業務委託契約書・請求書・領収証の写し
最後に、当事務所との業務委託契約書と、その年にお送りした請求書・領収証の写しを綴じています。その年に事務所へいくら払ったかを、決算書と同じ冊子の中で確かめられます。
報酬の金額とお支払いの方法は「報酬の決め方とお支払い」で説明しています。契約書を取り交わすまでの流れは「無料相談から契約、業務開始、お支払いまでの流れ」をご覧ください。
紙の冊子でも、PDFでも受け取れます
書類はPDFでお渡しします。紙で手元に置いておきたい方や、銀行との面談に持っていきたい方には、印刷して1冊に綴じた冊子にしてお渡しします。冊子は無料です。
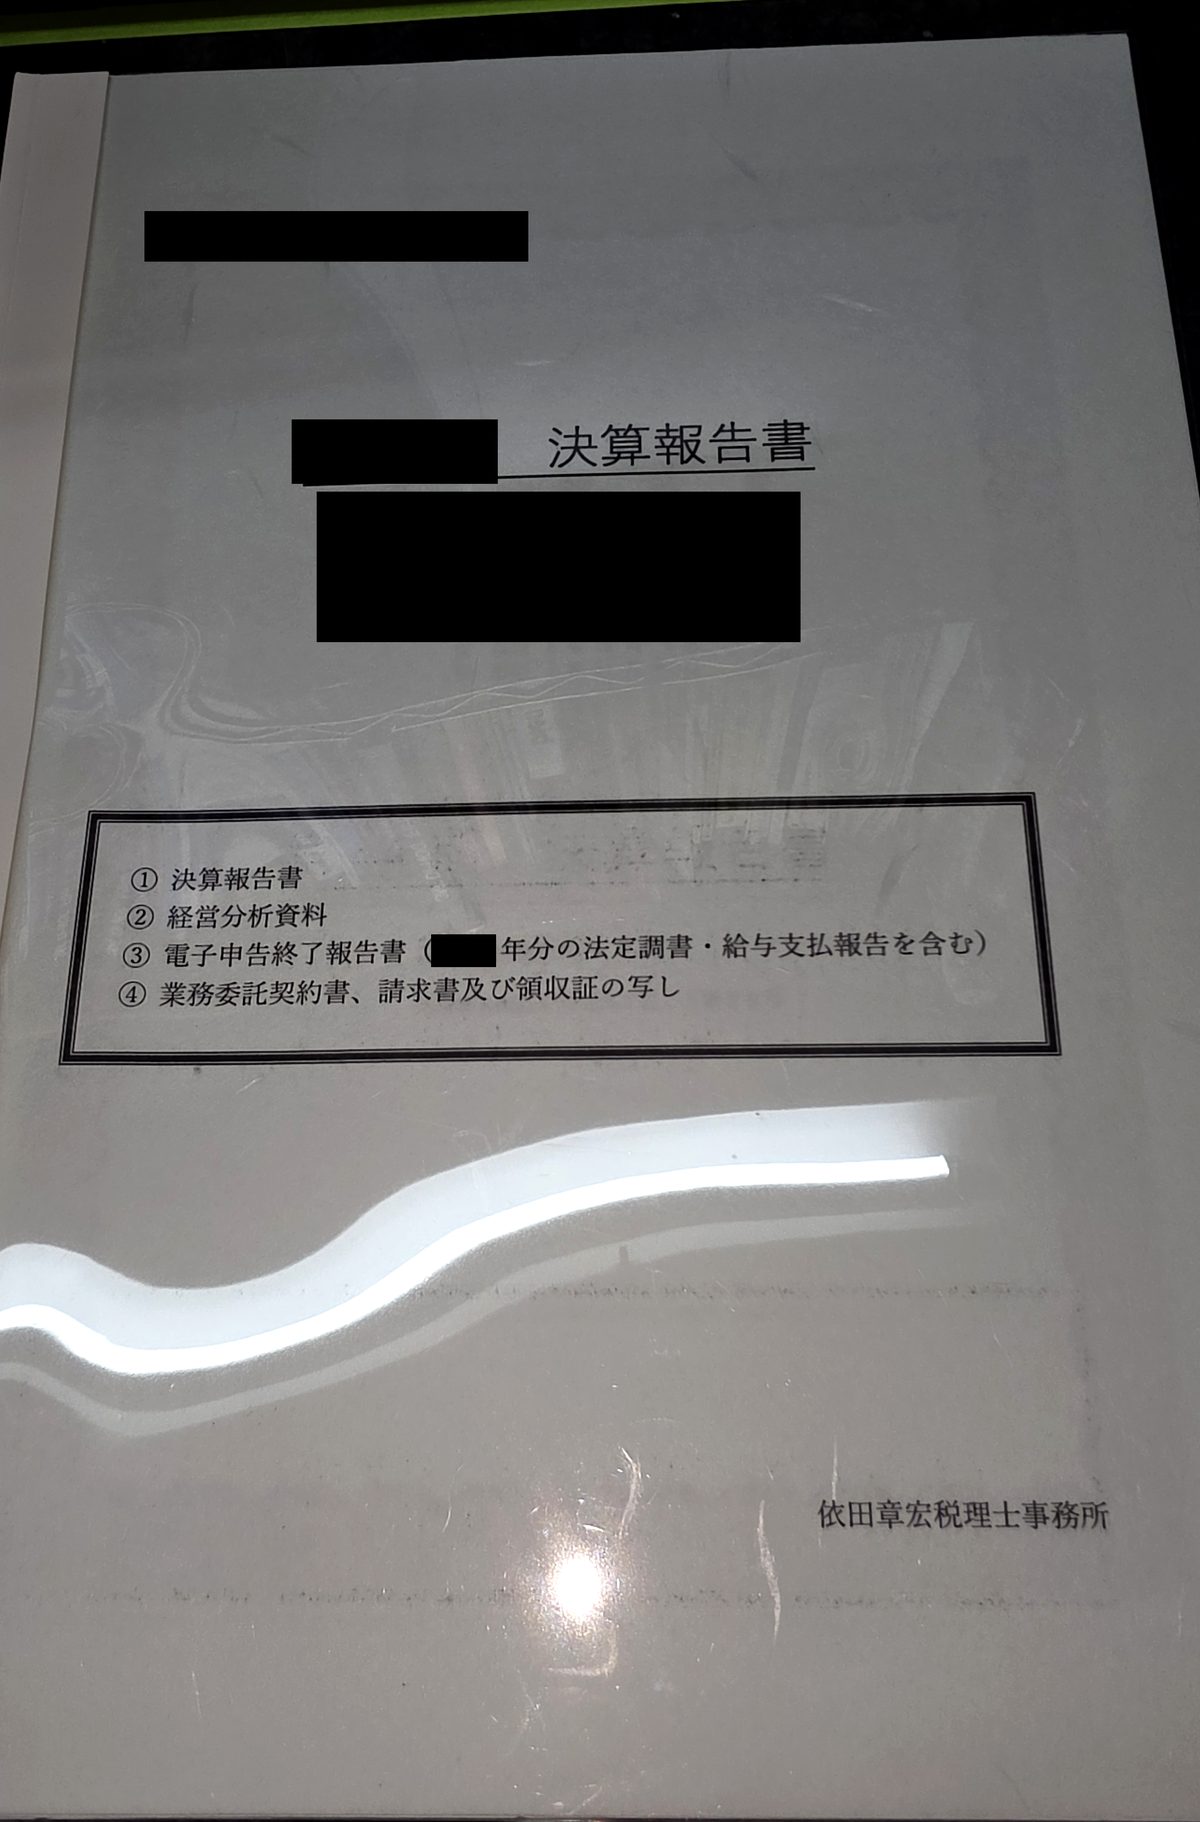
上の写真は、会社のお客様にお渡しした冊子の表紙です。透明の表紙を付けて綴じています。
決算と申告のあとの一式は、申告書の作成だけをご依頼の方にもお渡しします。期中の試算表と、申告書に添える書面は、顧問契約のお客様だけです。
どんな書類が手元に残るか、無料相談で見てください
無料相談では、この記事で紹介した書類の見本を見ながら、いまお使いの決算書や申告書の控えとどう違うかをご説明します。
本記事は2026年11月13日時点の情報に基づく、当事務所のサービスの紹介です。お渡しする書類の構成は、お客様の事業の内容や申告の種類によって変わります。
情報の基準日と参考文献
情報の基準日: 2026年11月13日