税務調査に備える: 税理士が確かめた内容を申告書に添える制度
この記事は2026年11月15日時点の情報です。
税理士が申告書を作るときには、どの帳簿や書類を見て、何をどう確かめたかを書いた書面を、申告書に添えて出すことができます。税理士法に定められた仕組みで、一般に「書面添付制度」と呼ばれています[1]。この書面を添えた申告書を、税務署が日時をあらかじめ知らせて調査しようとすることがあります。そのときは、納税者への連絡の前に、税務署が税理士から書面の内容について意見を聞く手順になります[1]。意見を聞かれるのは、税務代理の権限を示す書面(後で説明する税務代理権限証書)を出している税理士です[1]。
ただし、書面を添えれば調査がなくなる、という制度ではありません。国税庁も、調査の省略を前提とした書面ではないと説明しています[4]。この記事では、書面に何が書かれるのか、調査の前にどんな手順が入るのかを、国税庁の公表している資料に沿って説明します。
申告書に添える書面の中身
もとになる条文は、税理士法第33条の2です。所得税・法人税・消費税のように、納税者が自分で税額を計算して申告する税の申告書が対象になります。
税理士又は税理士法人は、国税通則法第十六条第一項第一号に掲げる申告納税方式又は地方税法第一条第一項第八号若しくは第十一号に掲げる申告納付若しくは申告納入の方法による租税の課税標準等を記載した申告書を作成したときは、当該申告書の作成に関し、計算し、整理し、又は相談に応じた事項を財務省令で定めるところにより記載した書面を当該申告書に添付することができる。
税理士法第33条の2第1項[1]
書面の様式は決まっていて、国税庁の手続の案内では「申告書の作成に関する計算事項等記載書面」という名前で示されています[5]。書く内容について国税庁は、どのような帳簿や書類をもとに、どのように計算・整理したかを「具体的に記載」する必要があるとしています[4]。前の年と比べて大きく増えたり減ったりした項目があれば、その理由を書くことも挙げています[4]。
つまり、申告書の数字だけでは伝わらない「税理士がどこまで確かめたか」を、税務署に向けて文章で示す書類です。
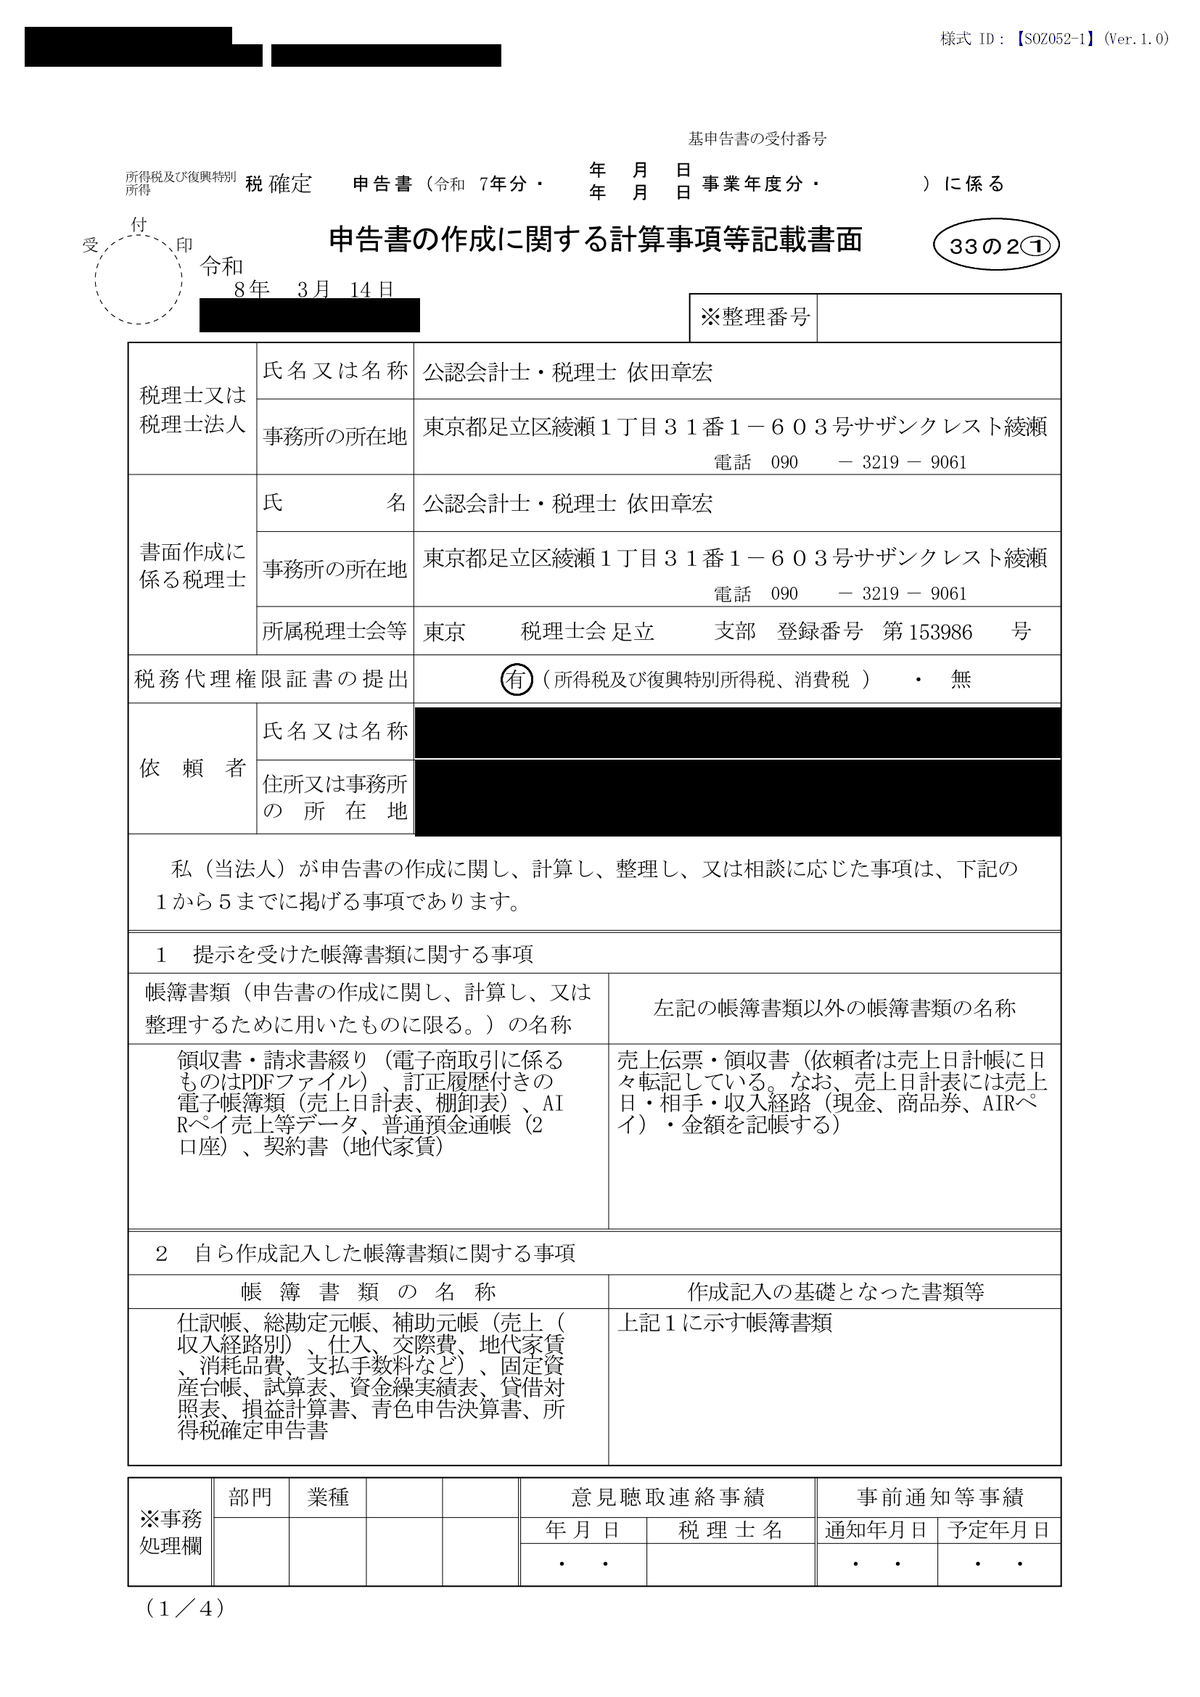
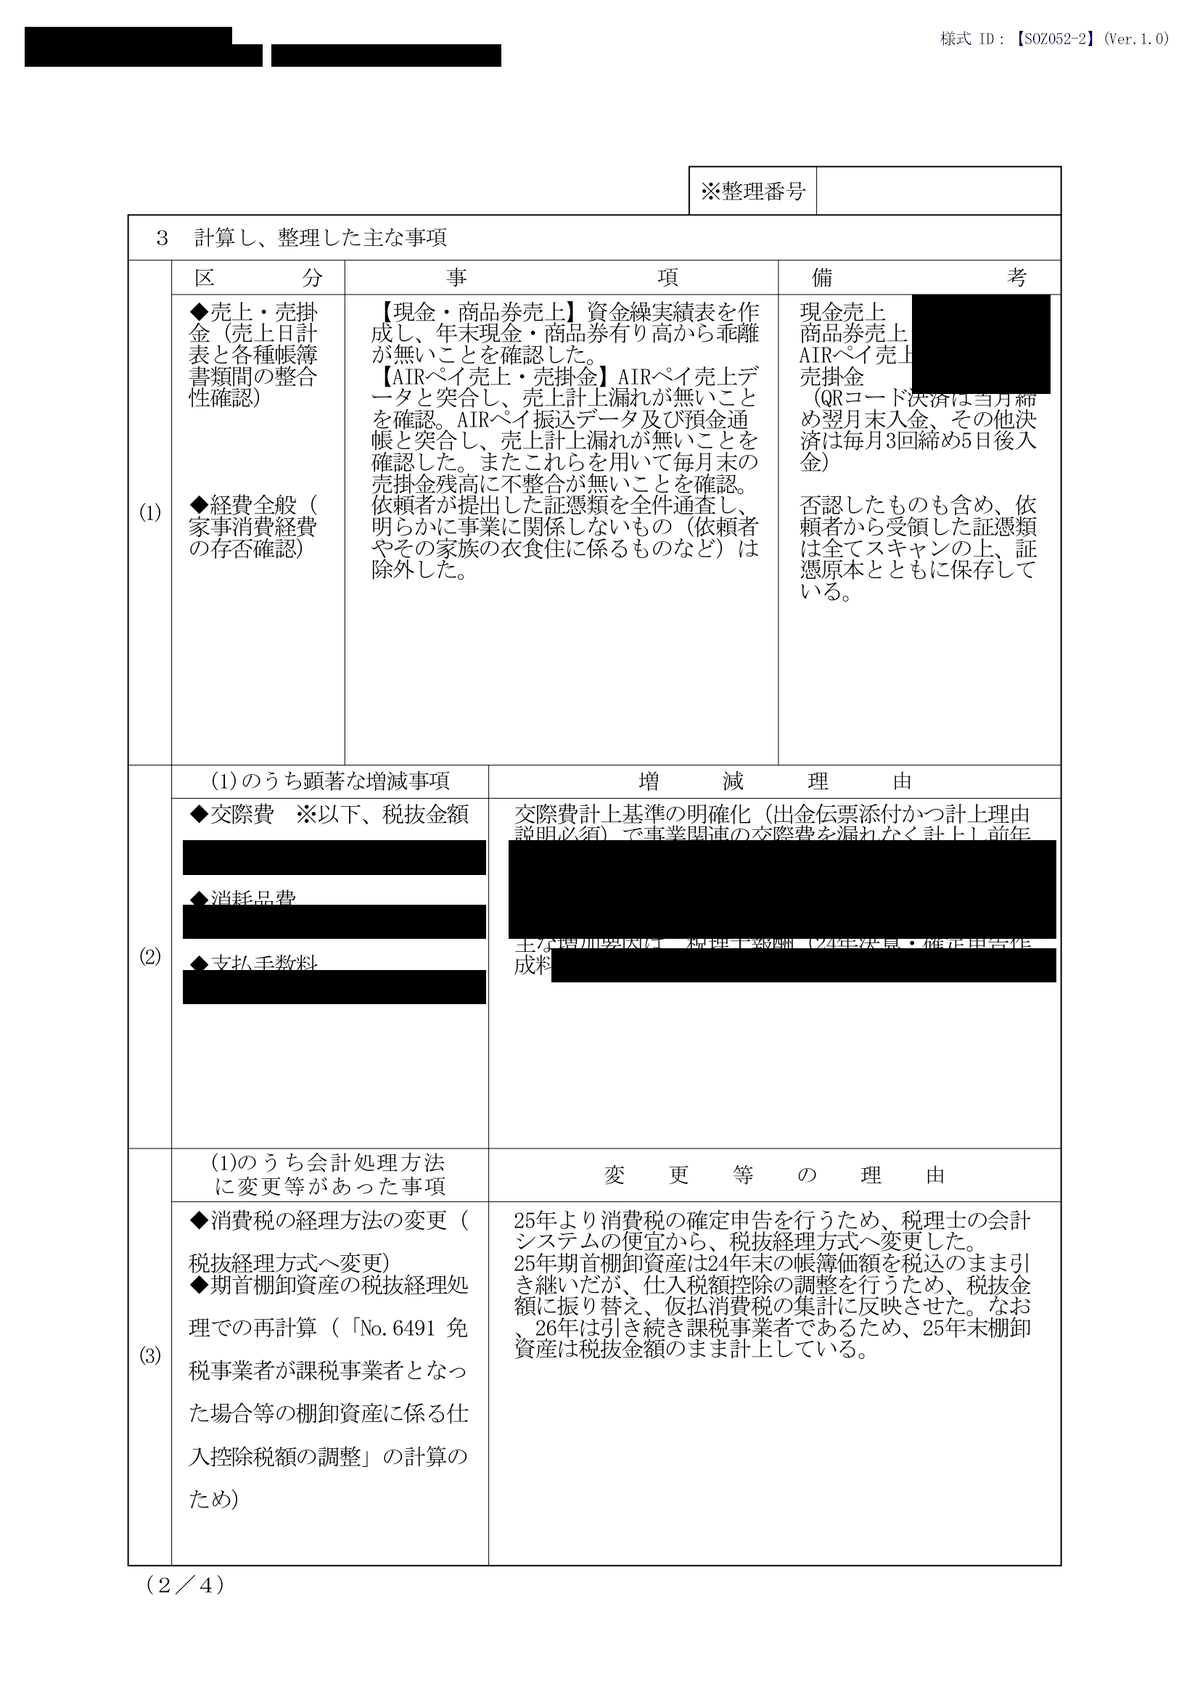
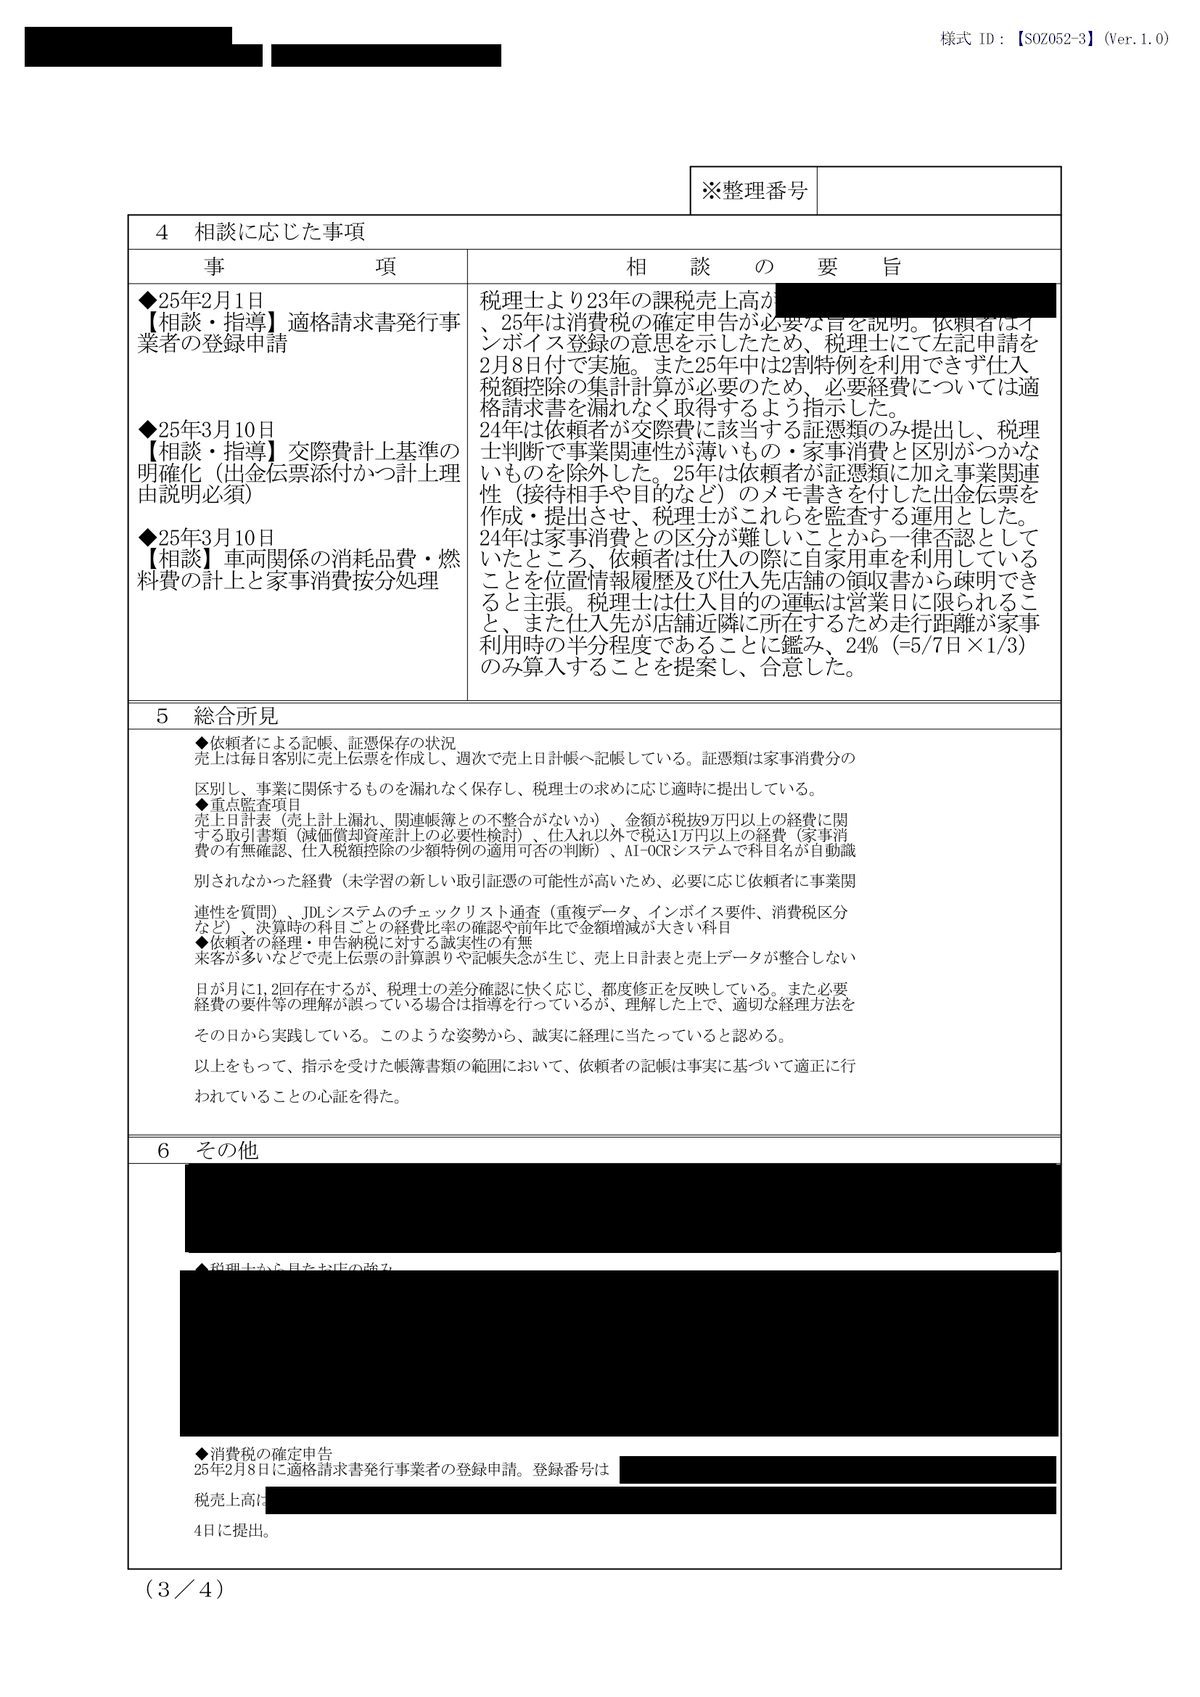
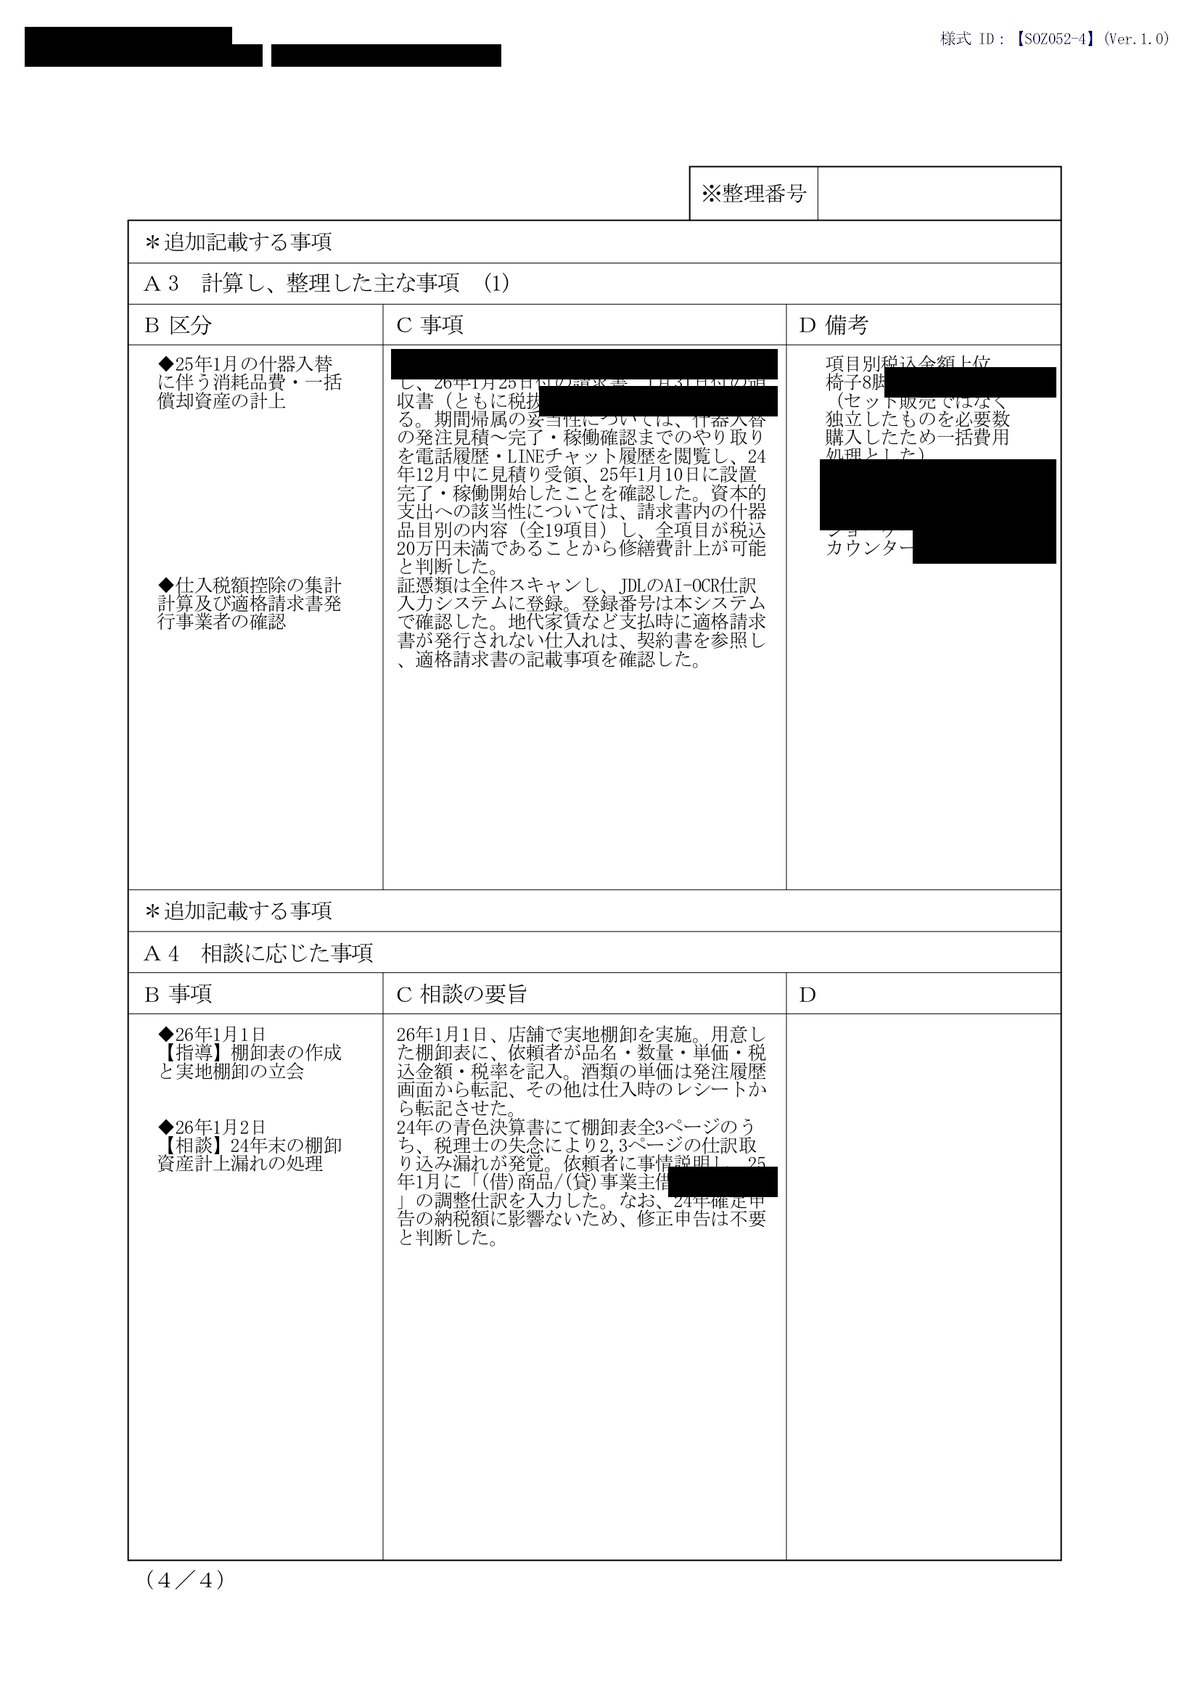
上の図は、当事務所が個人の方の申告書に添えた書面(4ページ)を、お名前・住所・金額・取引先などを伏せて載せたものです。様式は4面で、第1面から第3面に「1 提示を受けた帳簿書類に関する事項」から「6 その他」までの欄があります。第4面は、欄に書ききれなかった内容を書く追加の面です[5]。読んでいただきたいのは、第2面の「3 計算し、整理した主な事項」と第3面の「5 総合所見」の欄です。国税庁は、この「3」の欄に税理士が自ら行った業務の内容を具体的かつ正確に書くべきだとしています[4]。
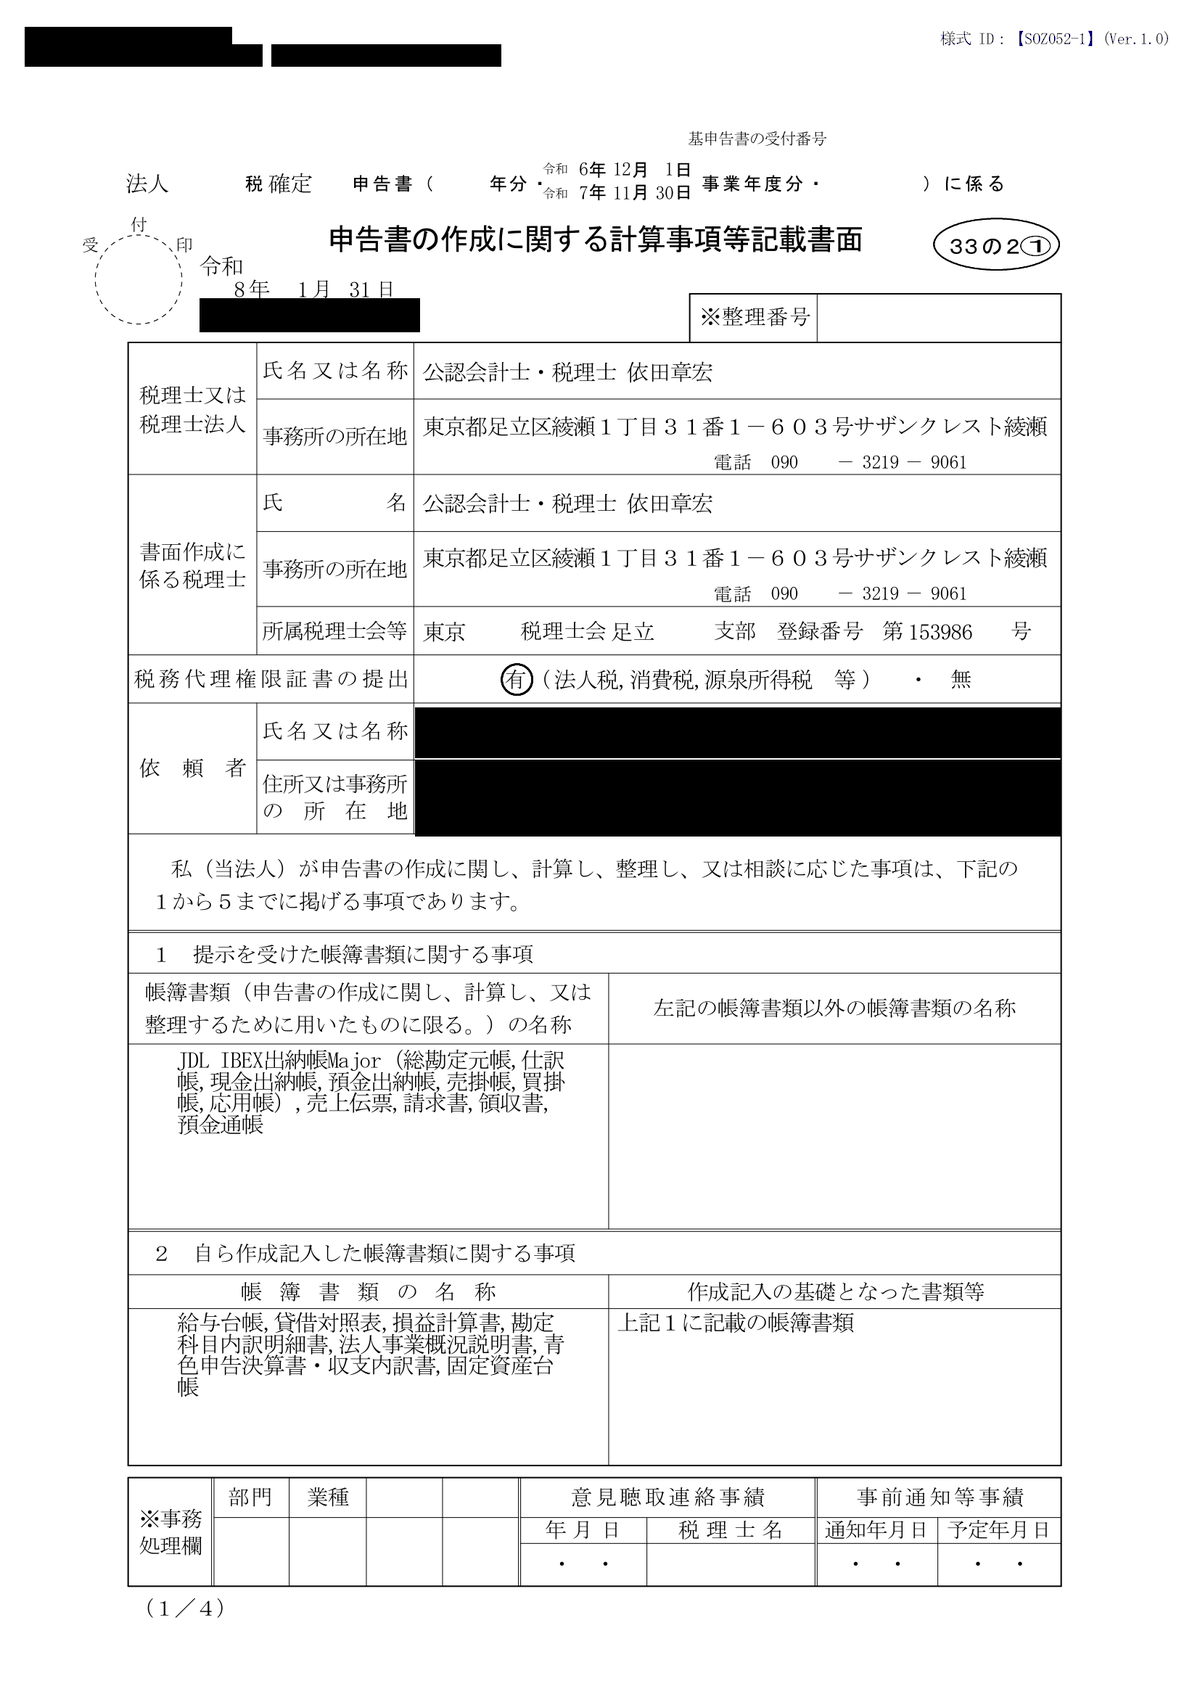
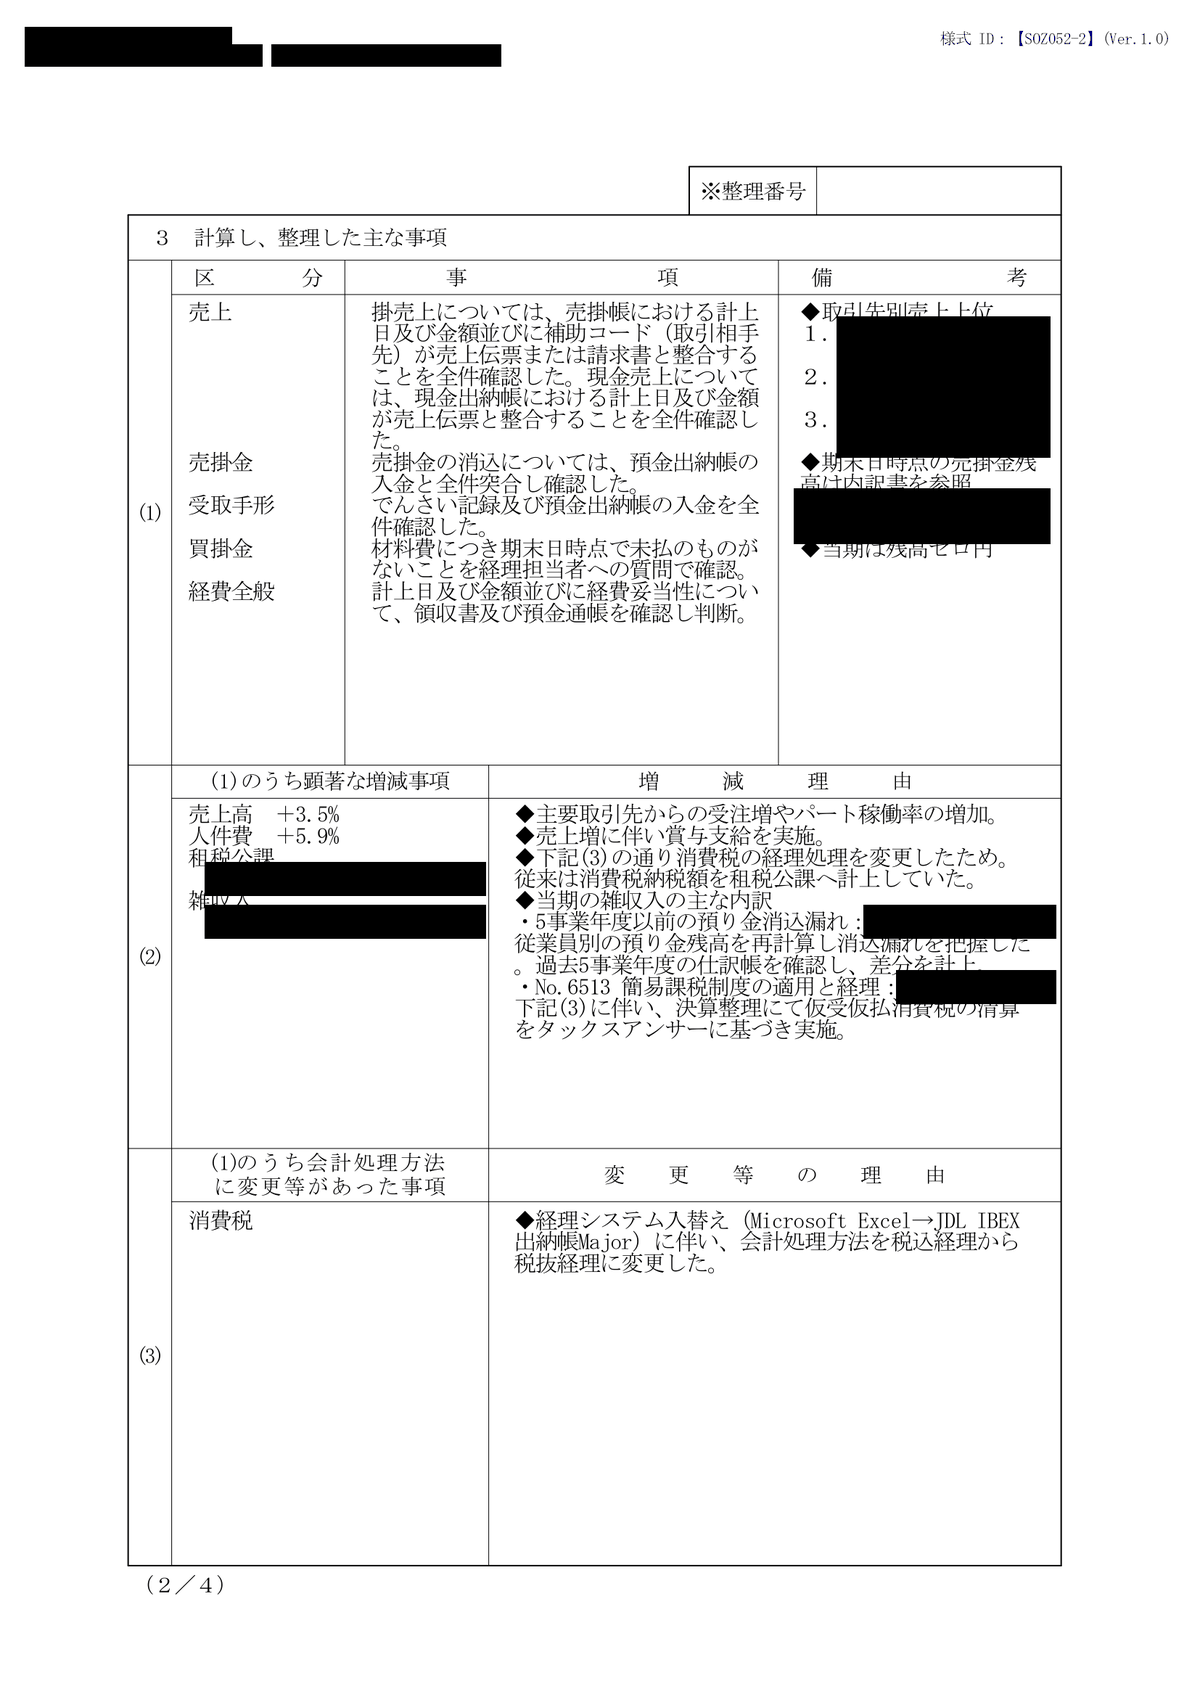
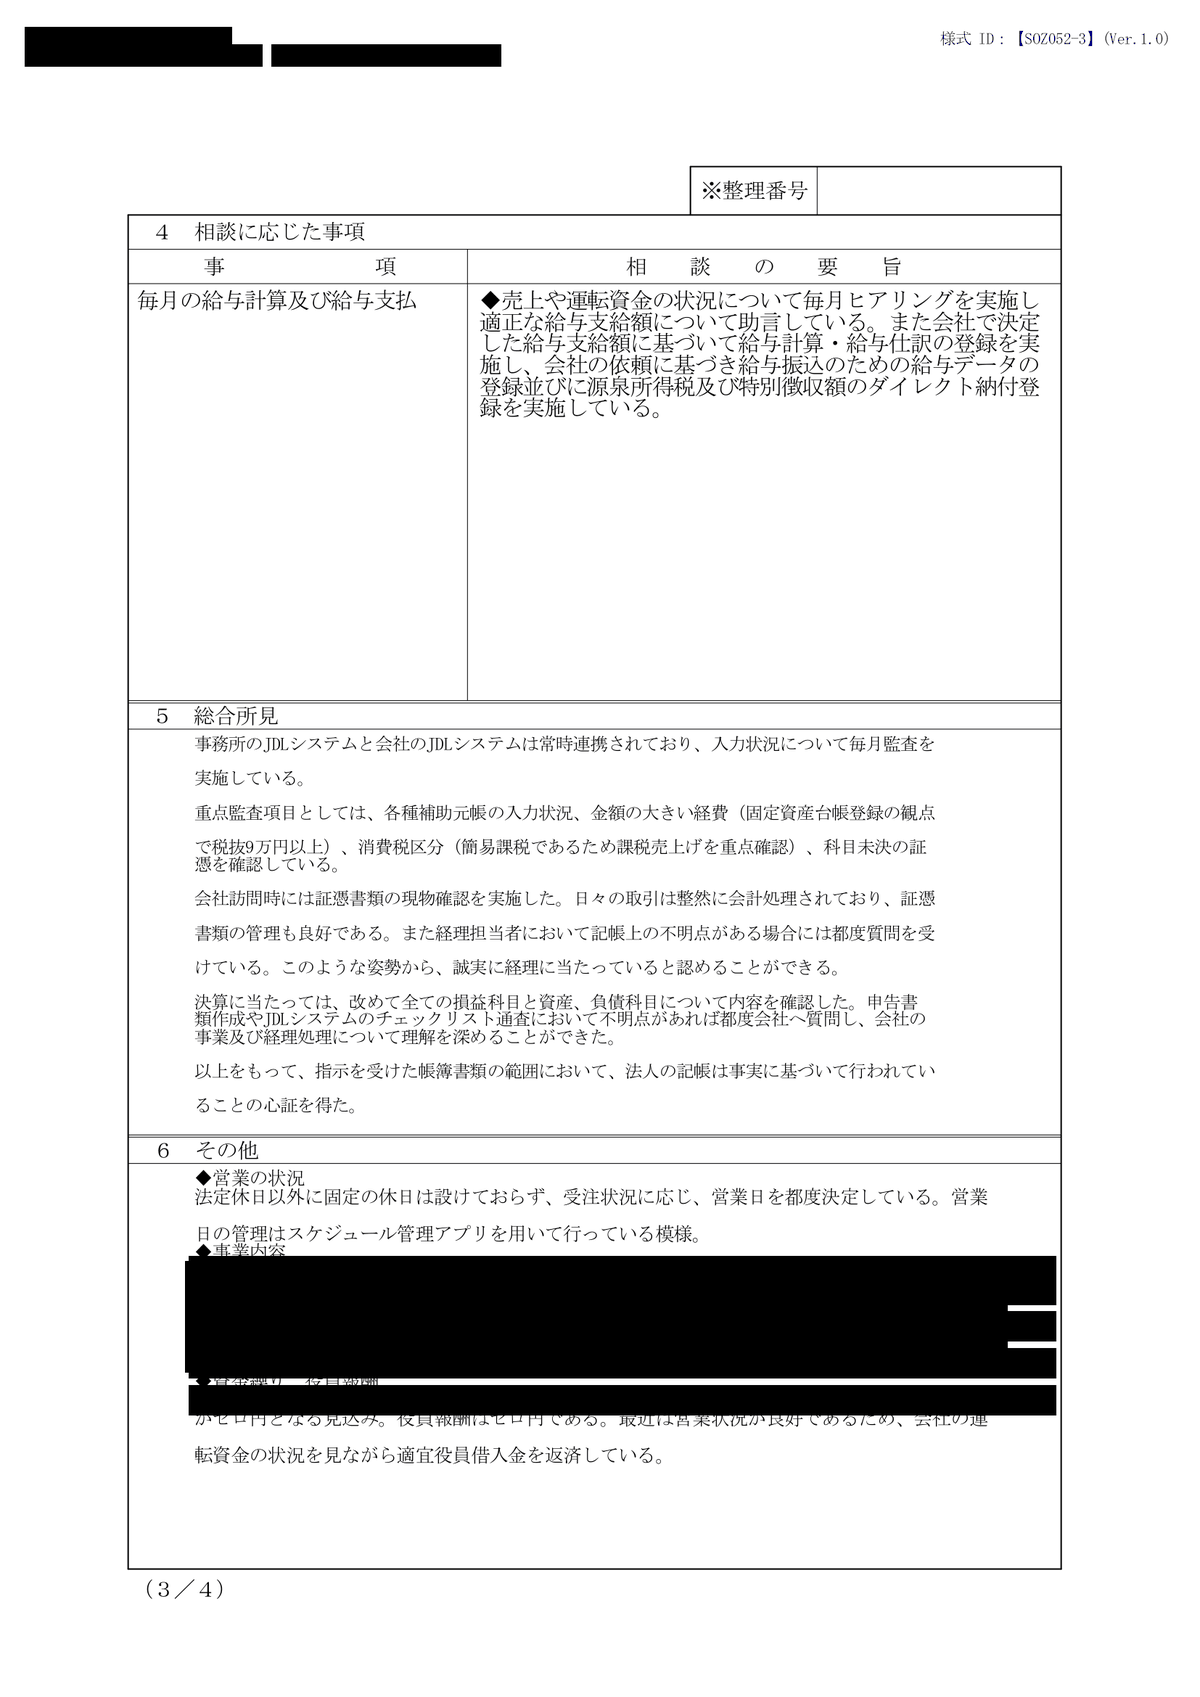
会社の申告書に添える書面も、同じ名前の様式を使います[3][5]。上の図は法人の例で、追加の面(第4面)に書くことが無かったため3ページです。欄の並びは個人の場合と同じで、どの帳簿を見て、何をどう確かめたかを書く点も変わりません。
調査の連絡の前に、税理士が説明する機会がある
書面を添えた申告書についての手順は、税理士法第35条第1項に定められています。
税務官公署の当該職員は、第三十三条の二第一項又は第二項に規定する書面(以下この項及び次項において「添付書面」という。)が添付されている申告書を提出した者について、当該申告書に係る租税に関しあらかじめその者に日時場所を通知してその帳簿書類を調査する場合において、当該租税に関し第三十条の規定による書面を提出している税理士があるときは、当該通知をする前に、当該税理士に対し、当該添付書面に記載された事項に関し意見を述べる機会を与えなければならない。
税理士法第35条第1項[1]
条文にある「第三十条の規定による書面」は、税理士がその方の税務を代理する権限があることを示すために、税務署に出す書面(税務代理権限証書)のことです[2]。税務署の職員が税理士から話を聞くこの手順を、国税庁は「意見聴取」と呼んでいます[2]。
国税庁は、税務署の職員向けに事務の進め方を定めた「事務運営指針」を公表しています。それによると、税務署は納税者に調査を知らせる予定の日の「1週間から2週間前まで」に、税理士へ電話で意見聴取の連絡をします[2][3]。そこで意見聴取の日時と方法を決めます[2][3]。意見聴取は税理士に対して行うもので、納税者の方が同席するものではありません[4]。
一方で、事前の連絡をせずに行う調査の場合には、この意見聴取は行われません[4]。書面を添えても、すべての調査の前に税理士の説明の場があるわけではない点にご注意ください。
説明で疑問が解ければ、調査に移らないこともある
意見聴取の場で、税務署は前の年からの大きな増減や会計処理を変えた点などを具体的に質問し、その答えをふまえて調査をするかどうかを判断します[2]。事務運営指針は、意見聴取で疑問点が解けた場合について「結果的に調査に至らないこともあり得る」と書いています[2][3]。
調査の必要がないと判断されたときは、税務署から税理士に「現時点では調査に移行しない」旨が伝えられます。伝え方は原則として「意見聴取結果についてのお知らせ」という文書です[2][3]。ただし、この連絡は、後から申告の内容に新しい疑問が出てきたときに調査をすることを妨げるものではない、とされています[2][3]。その場合も、事前の通知をしない調査を除いて、調査の通知の前にあらためて意見聴取を行う、とされています[2][3]。調査に移るかどうかを決めるのは税務署で、書面を添えたことで結果が約束されるわけではありません。
ここまでの流れを図にしました。図の点線は、次の節で説明する、意見聴取の段階で誤りに気づいたときの扱いです。
意見聴取の段階で誤りに気づいたとき
意見聴取で質問を受けて、申告の誤りに税理士やお客様が気づくこともあります。このときに出す修正申告書(申告した税額が少なかったときに、自分で直す書類)について、国税庁は「税理士制度のQ&A」で次のように説明しています。
意見聴取における質疑等は、調査を行うかどうかを判断する前に行うものであり、特定の納税義務者の課税標準等又は税額等を認定する目的で行う行為に至らないものであることから、意見聴取における質疑等のみに基因して修正申告書が提出されたとしても、当該修正申告書の提出は、調査があったことにより更正があるべきことを予知してされたものには当たりません。そのため、当該修正申告書の提出が、国税通則法第65条第6項に規定する調査通知前にされた場合には、加算税が賦課されることはありません。
国税庁「税理士制度のQ&A」問4-6[4]
加算税は、申告した税額が少なかったときなどに、不足していた税金とは別に課される税金です。国税庁は、加算税がかからないのは意見聴取から調査の通知までの間に修正申告書を出したときに限られる、とも書いています[4]。調査の通知を受けた後に直した場合は、この扱いになりません。なお、加算税がかからない場合でも、納める時期が遅れた分の延滞税はかかります[6]。
当事務所の進め方と、税務調査への立会い
当事務所は、顧問契約のお客様の申告書には、追加の料金なしで、必ずこの書面を添えています。税務署から突然電話がかかってくるのは、誰にとっても不安なものです。書面を添えておけば、日時を前もって知らせる調査では、お客様への連絡の前に、まず顧問税理士が税務署と話す機会があります[1]。当事務所は、お客様と税務署の間に顧問税理士が入ることに、この制度の価値があると考えています。
書面は、書く内容をお客様に確かめていただいてから添えます。国税庁も、税理士制度のQ&Aで、書面を添えるかどうかや書き方は税理士が判断するとしたうえで、納税者の「理解を求めておくことも必要ではないかと思われます」と説明しています[4]。期中に見直しが必要な点が見つかったときも、顧問としてどう対処するかをご提案し、ご相談・ご承諾いただいたうえで、その経過を書面で説明します。
なお、申告書の作成だけのご依頼(スポットのご依頼)では、書面を作るのに相当な手間がかかるため、書面添付はお引き受けしていません。
当事務所が税務調査の立会いをお引き受けするのは、顧問契約をいただいているお客様に限ります。日ごろから事業の内容を理解していることが前提だからです。調査の対応だけのご依頼や、申告書の作成だけをご依頼の方の立会いは、一人で運営している事務所のため、お受けしていません。
書面を添えるためには、申告書を作る段階で帳簿や書類を見せていただき、気になる点をうかがっておく必要があります。調査が来てから準備するのではなく、毎年の申告のときから備えておく、という考え方の制度です。
この書面をどのくらいの税理士が添えているかは、「書面を添えている税理士は、アンケートの回答の約3割」で、東京税理士会のアンケートの数字を紹介しています。
いまの申告と帳簿の状況を聞かせてください
無料相談で、いまの申告をどのように作っているか、帳簿や領収書をどのように残しているかを聞かせてください。そのうえで、次の申告からどのような準備ができるかをご説明します。
本記事は2026年11月15日時点の法令等に基づく一般的な解説です。個別の事情によって取扱いが異なることがありますので、実際の判断にあたっては税理士にご相談ください。
情報の基準日と参考文献
情報の基準日: 2026年11月15日
- 税理士法第33条の2第1項・第35条第1項(e-Gov法令検索、令和7年10月1日施行版、最終確認 2026-11-15)
- 平成21年4月1日付課個4-10ほか「個人課税部門における書面添付制度の運用に当たっての基本的な考え方及び事務手続等について」(事務運営指針、令和8年9月17日改正)趣旨、第2章1・2・3・5(国税庁、最終確認 2026-11-15)
- 平成21年4月1日付課法4-11ほか「法人課税部門における書面添付制度の運用に当たっての基本的な考え方及び事務手続等について」(事務運営指針、令和8年9月17日改正)趣旨、第2章1・2・3・5(国税庁、最終確認 2026-11-15)
- 国税庁「税理士制度のQ&A 4 書面添付・意見聴取制度」問4-3・4-6・4-7・4-10・4-13・4-14・4-15(最終確認 2026-11-15)
- 国税庁「H2-3 計算事項等を記載した書面の添付」(様式・記載要領のPDFを含む。最終確認 2026-11-15)
- 国税通則法第60条第1項(e-Gov法令検索、最終確認 2026-11-15)