税務調査の記事
4本の記事
- 当事務所がお渡しする書類: 期中の試算表から、決算報告書と電子申告の控えまで
公開
顧問契約の期中には試算表と経営分析資料を、決算と申告のあとには決算報告書・経営分析資料・電子申告終了報告書などを一式にしてお渡しします。PDFでも、紙に綴じた冊子でも受け取れます。実際にお渡しした会社と個人事業の方の書類を、お名前と数字を伏せて紹介します。
- 税務調査に備える: 税理士が確かめた内容を申告書に添える制度
公開
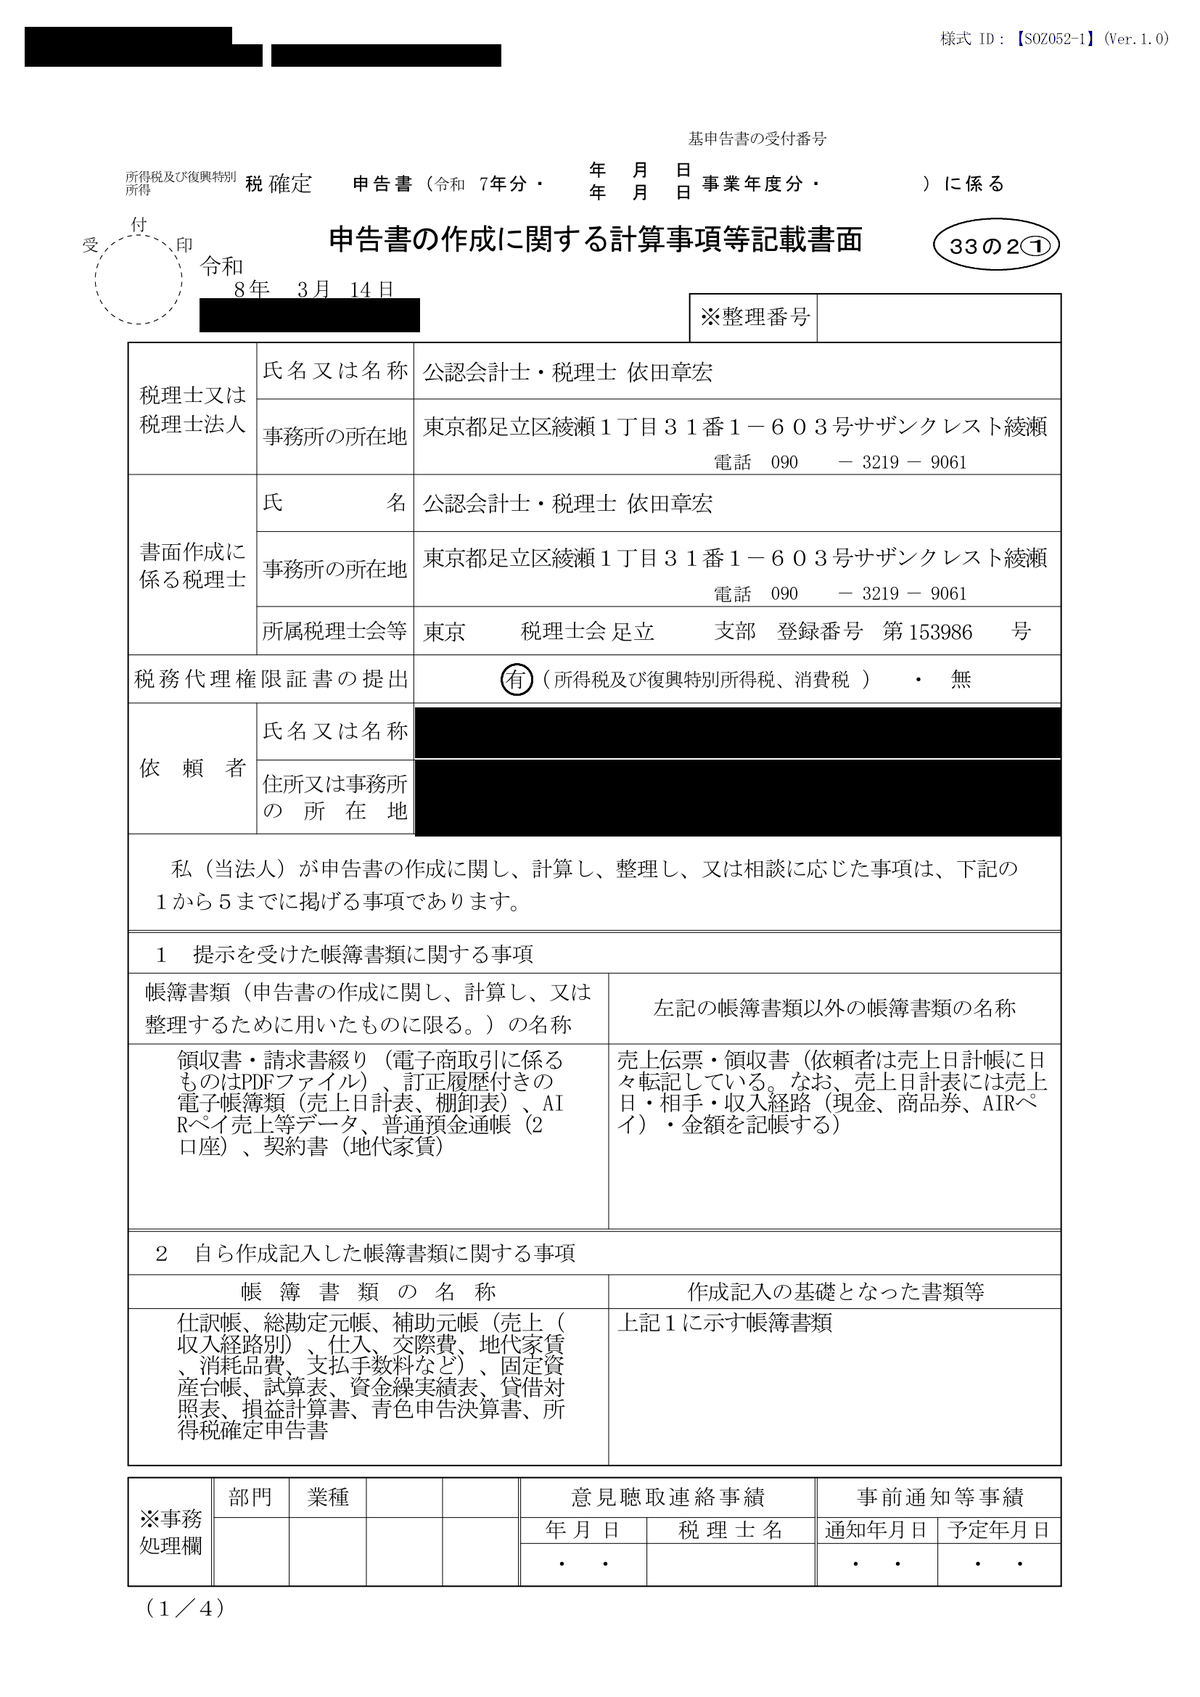
税理士が申告書を作るときに、どの帳簿を見て何を確かめたかを書いた書面を添えられる制度があります。添えた申告書について税務署が日時を知らせて調査するときは、税務代理の権限を示す書面を出している税理士から、その前に話を聞く手順になります。制度の中身と、当事務所が税務調査に関わる条件をまとめました。
- 税務調査に備える: 書面を添えている税理士は、アンケートの回答の約3割
公開
税理士が確かめた内容を申告書に添える書面は、どのくらい使われているのでしょうか。東京税理士会が会員に行ったアンケートでは、使っていると答えたのは回答の約3割でした。使わない理由や意見聴取の件数を、数字で紹介します。
- 監査法人で仕訳の異常検知に携わった所長が、帳簿のどこを見るか
公開
統計学を学び、監査法人で会計監査と仕訳の異常検知の研究開発に携わった当事務所の所長が、帳簿を見るときの観点を、監査の基準と国税庁の資料に沿って説明します。前の年との比較、時期・科目・金額・説明の4つの見方です。